长期持有股票,最难熬的往往是少数几个交易日。但“少数日子亏得多”还没有说清问题:亏损来自单只股票突然暴跌,还是许多资产一起下跌?来自市场崩盘,还是市场反弹时空头头寸急剧亏损?如果为躲开这些日子长期减仓,少掉的损失能否补偿放弃的收益?
尾部风险(tail risk)是收益分布极端区域中的风险。 对持有股票的人,通常关心收益最差的一端;对多空策略,首先要找出会让策略亏损的市场状态。本文沿着三个问题展开:极端损失怎样测量,为什么有人愿意付钱转移它,以及投资者怎样据此调整组合。二十篇文献分别解决其中的一部分,彼此之间的区别,正是理解这条研究线索的关键。
一、从一笔亏损到三个问题
2009 年 4 月,股票市场反弹,买入过去赢家、卖空过去输家的动量策略(momentum strategy)却单月亏损 45.89%。在 Daniel 等的样本中,这类超过 20% 的月度亏损共有十三次,集中发生的巨亏足以改变长期持有的结果(Daniel et al., 2017, p. 43)。标准差把上涨和下跌都计入波动,不能完整表达这种损失对账户的打击:若亏损恰好发生在需要补保证金时,投资者可能被迫平仓,再也等不到平均收益兑现。
下图把这些月份放在一起。横轴用市场收益减去无风险收益,称为超额收益(excess return)。十三个动量崩溃月里,十二个月的市场超额收益为正;策略的坏日子,显然不能只按大盘是否下跌来判断。
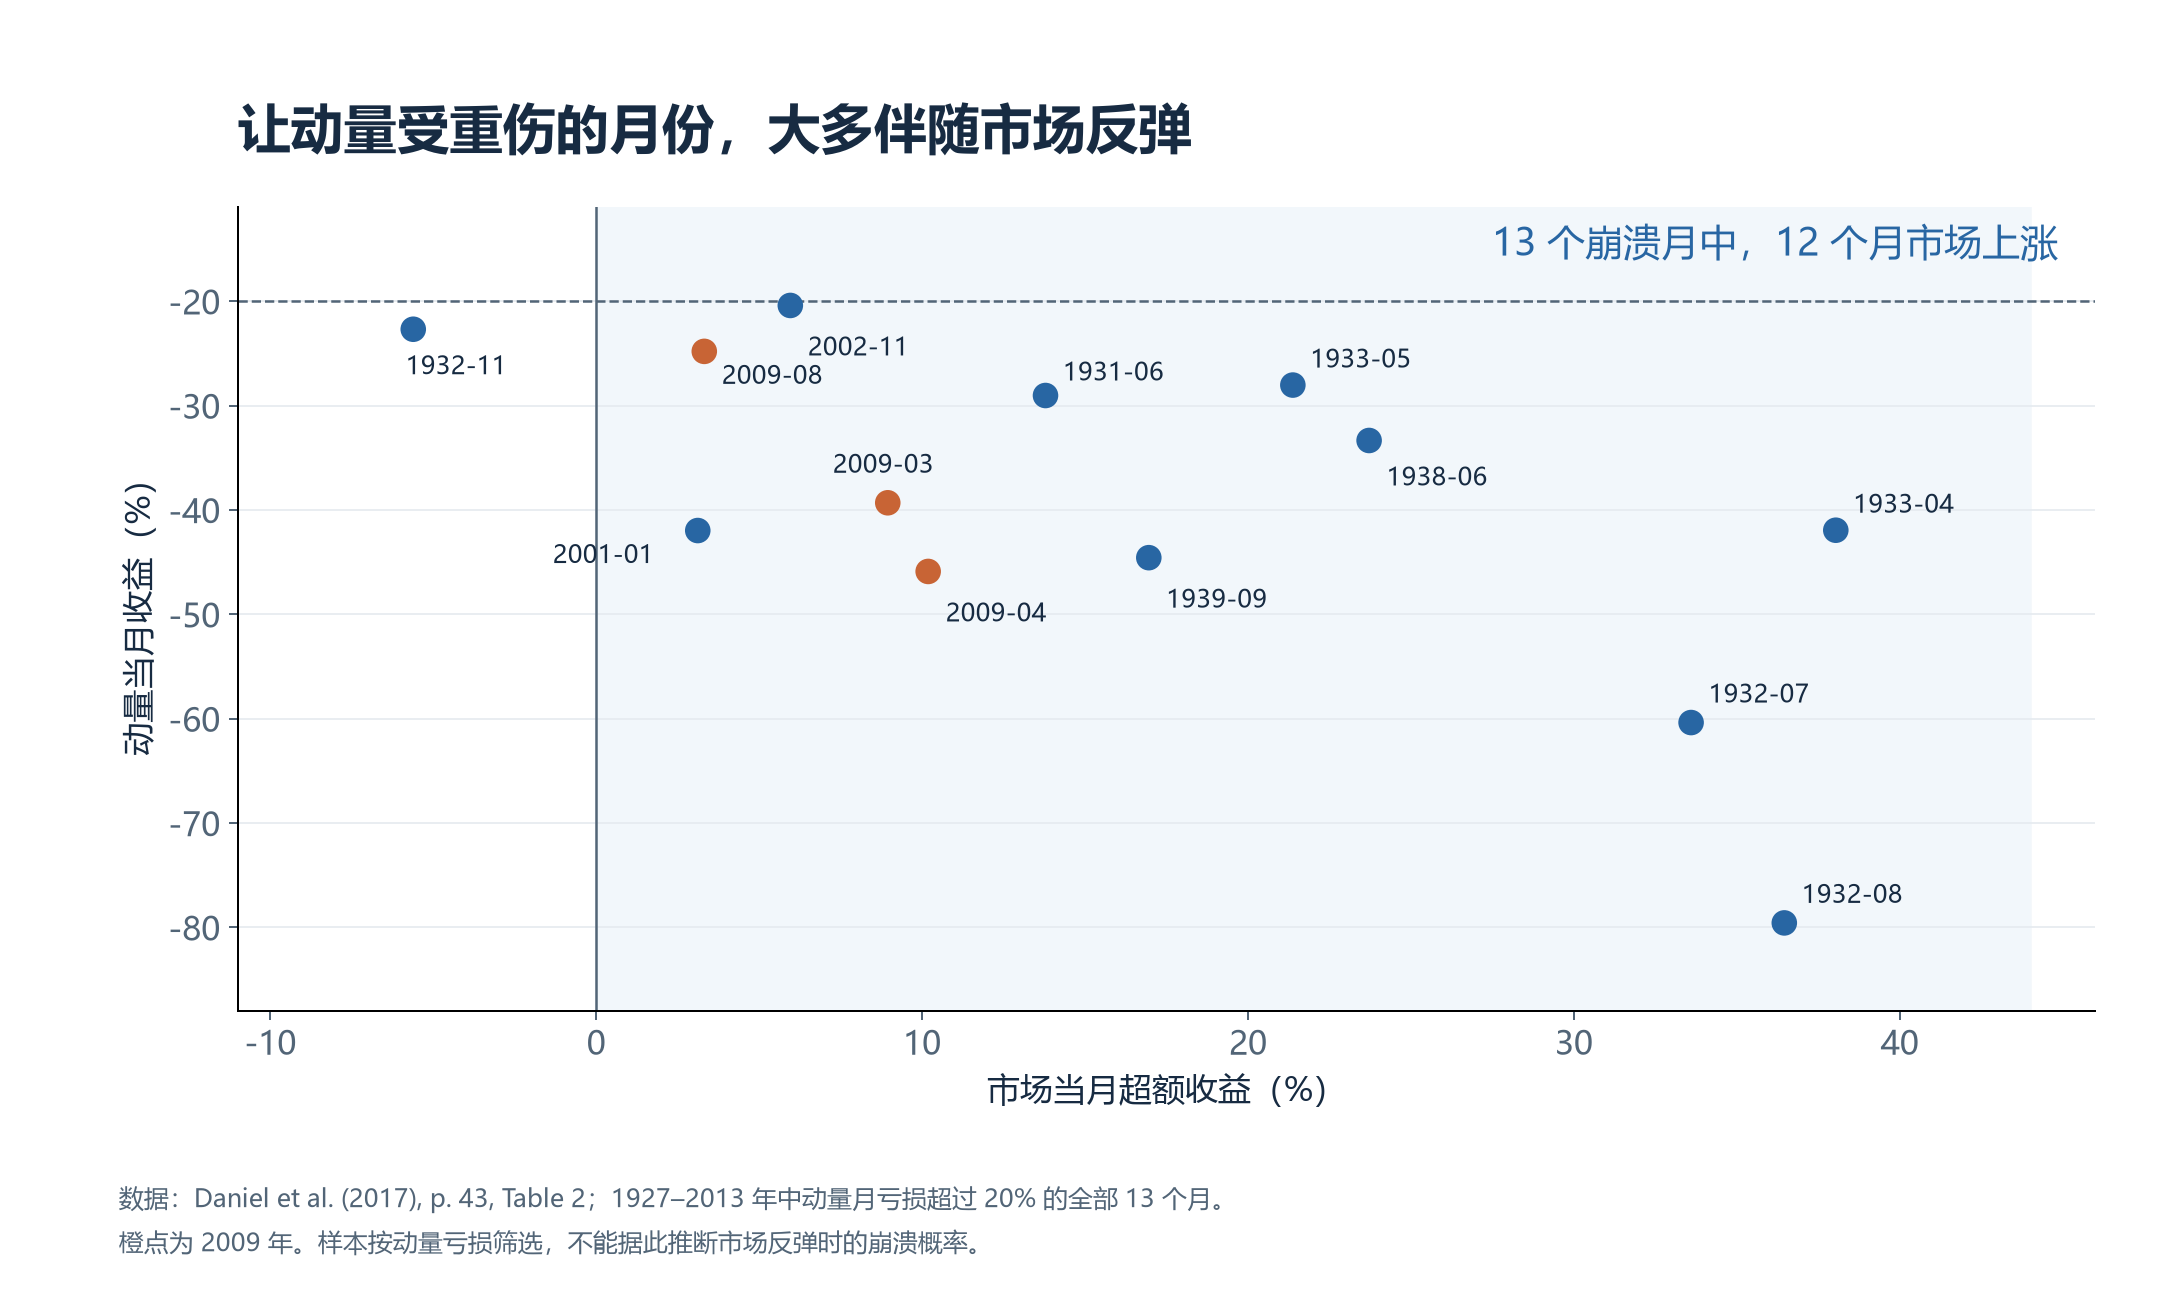
图 1. 动量亏损与市场方向。依据 Daniel et al. (2017, p. 43, Table 2) 重绘,保留原表全部十三个月;橙点为 2009 年。这些月份先按动量亏损超过 20% 筛选,因此图中比例不能解释为市场反弹时的崩溃概率。
把几个策略放进组合,也未必解决问题。相关系数概括整个样本中的线性关系;我们真正担心的,是其中一个已经陷入困境时,其他几个能否保住价值。平时分散的资产,可能在共同冲击下同时下跌。这需要同时观察几个资产在坏日子里的表现。
还有第三层:风险能被识别出来,不代表规避它就会赚得更多。危机时能提供现金的资产有保险价值,投资者可能愿意接受较低收益;危机时一起亏损的资产,则需要更便宜的买入价格和更高的预期收益作为补偿。因而,发现一类股票的平均收益较高,需要继续追问它在什么时刻支付了代价。
这三个问题分别指向损失测量、资产定价和投资管理。先把它们分开,才能判断某个指标是在描述风险、解释收益,还是确实改善了投资结果。
二、先说清楚损失属于谁
下文以 $r$ 表示一段持有期的收益率,以 $L=-r$ 表示损失;$L$ 越大,结果越差。边际分布只描述一个资产或组合自身的收益,联合分布还描述多个收益如何一起变化。讨论“尾部”时,还必须指定持有期,以及要研究最差的多大比例。
| 要回答的问题 | 研究对象 | 需要观察什么 |
|---|---|---|
| 我自己的最差损失有多大? | 边际尾部损失 | 损失分位点,以及超过分位点后的平均损失 |
| 市场较差时,我会跟着跌多少? | 下行暴露 | 市场处于下行状态时,资产与市场的联动 |
| 市场极端下跌时,我也会极端下跌吗? | 联合尾部依赖 | 两者同时落入各自最差区域的概率 |
| 为转移这种风险,市场愿意付多少钱? | 尾部风险的价格 | 在同一尾部风险口径下,比较历史估计与期权隐含估计 |
| 系统与机构,谁在谁的困境中受损? | 系统性条件损失 | 市场差时机构的损失,或机构差时市场的损失 |
| 整个系统承压时,机构缺多少资本? | 危机资本缺口 | 股权损失、债务、规模和资本要求 |
还要区分损失的尺度和尾部的形状。尺度变大,相当于把原有分布横向拉宽;尾部变厚,则意味着越往极端走,概率下降得越慢。若收益满足 $r_t=\mu_t+\sigma_t\varepsilon_t$,其中 $\mu_t$ 是位置、$\sigma_t$ 是波动尺度,$\varepsilon_t$ 是标准化后的随机扰动,那么即使扰动分布完全不变,波动上升也会推高损失分位数。反过来,分布尺度相近,尾部形状不同,极端损失仍可能相差很远。
金额风险还取决于头寸。单位资本上的风险下降,如果同时伴随更高杠杆,并不保证账户损失下降。因此,下文从收益分布出发,到了组合管理,再把仓位、融资和交易成本放回去。
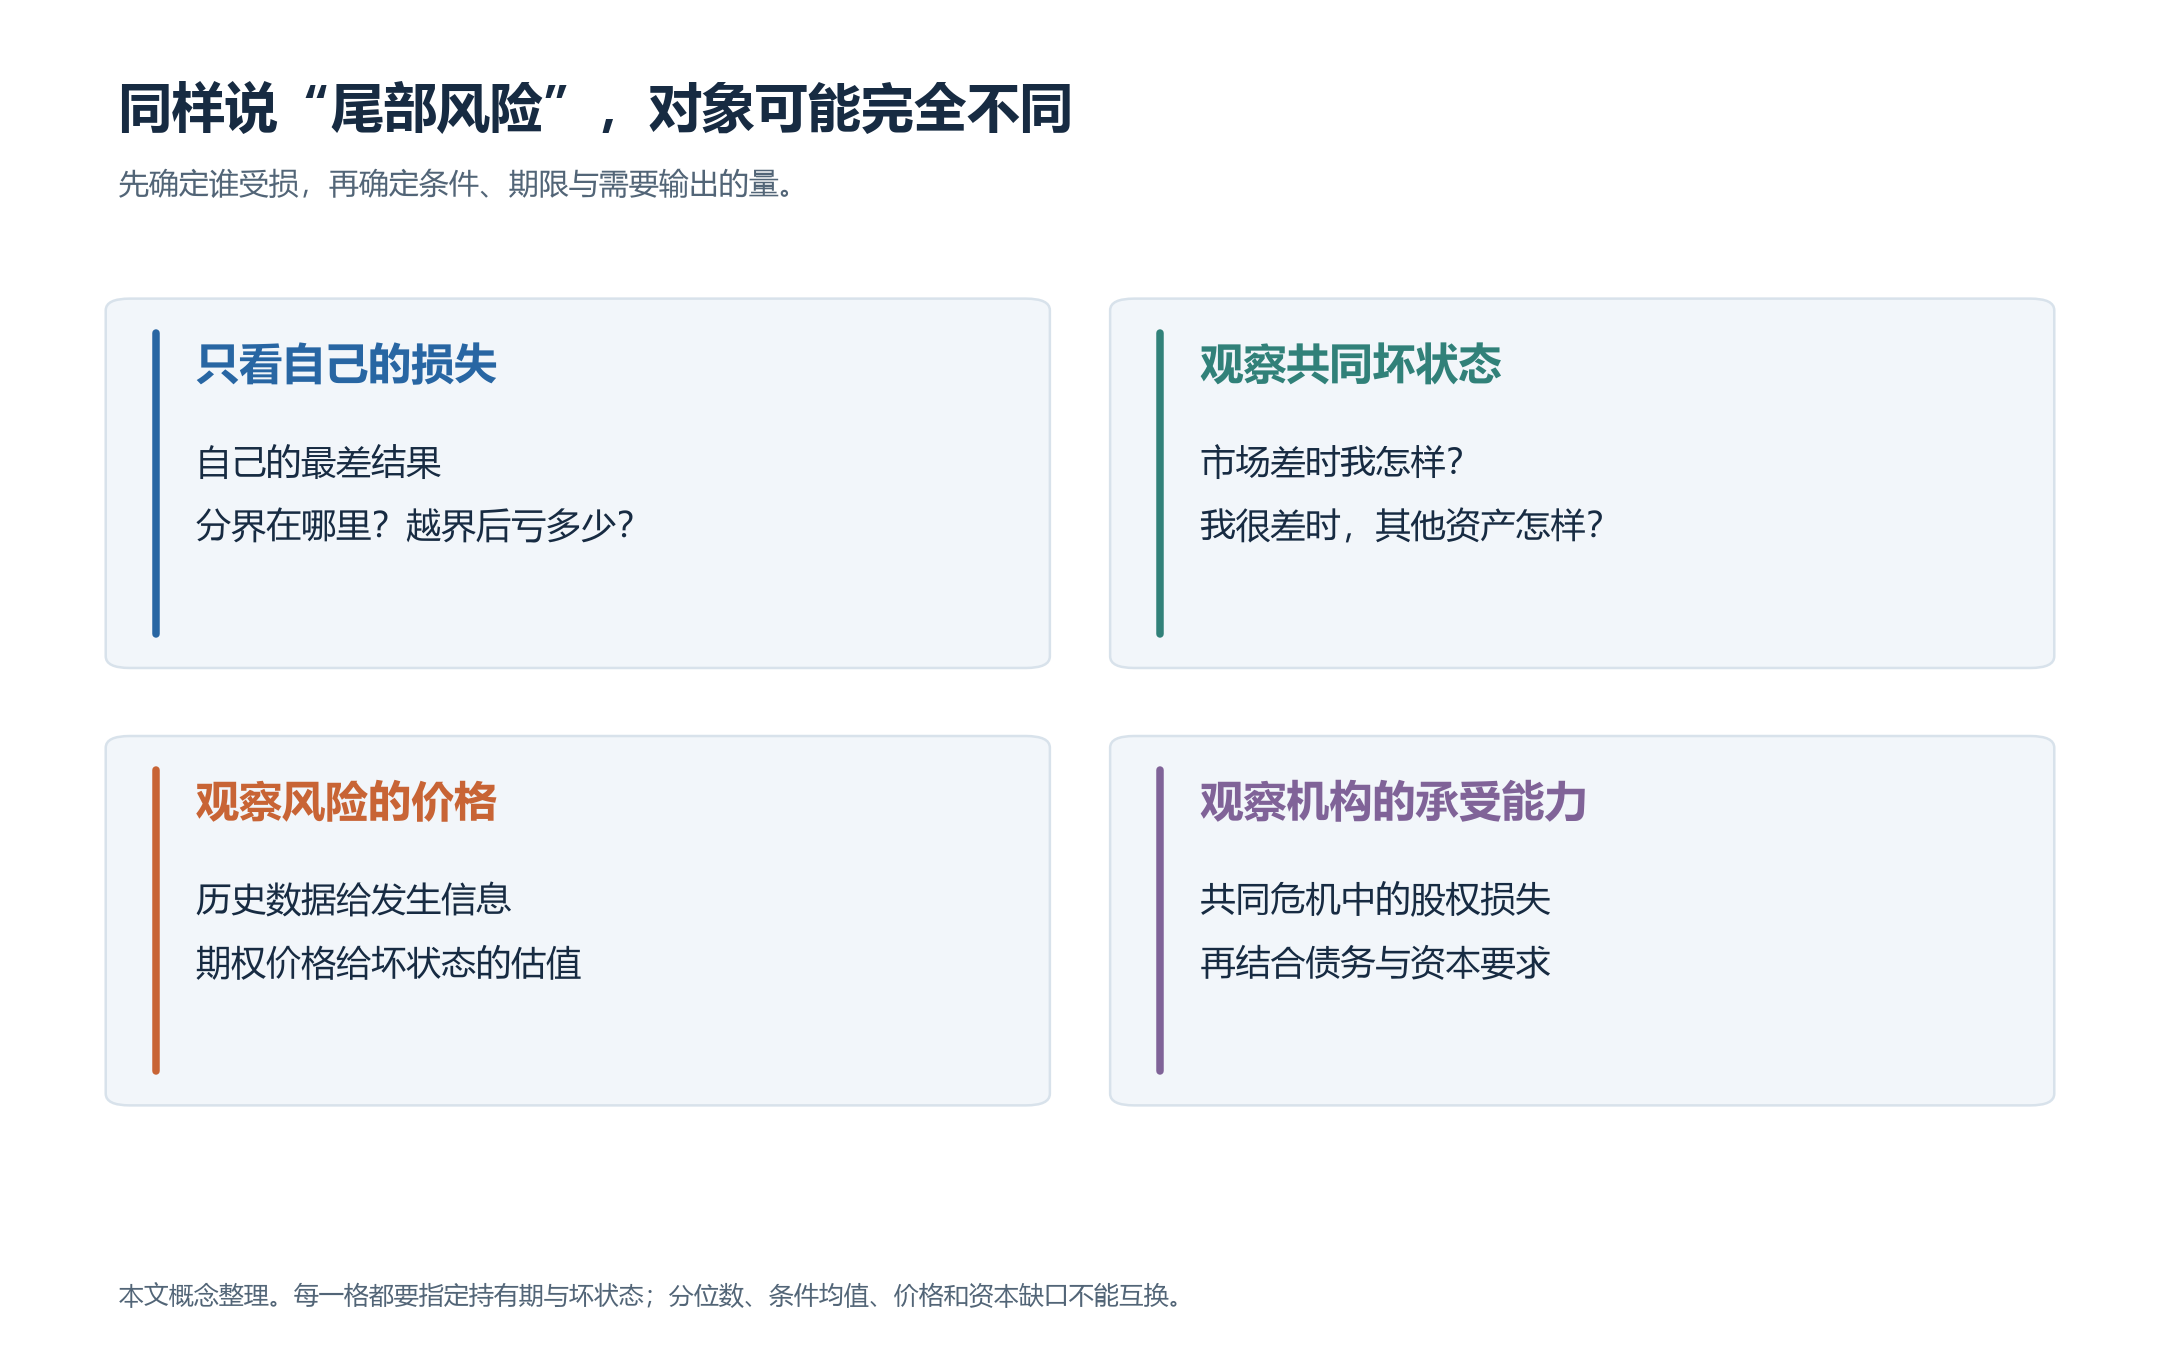
图 2. 阅读后文的概念地图。本文按研究对象整理;每一类都须另外指定期限与坏状态,不能只凭“尾部风险”四个字比较指标。
三、怎样从有限数据估计极端损失
3.1 先找到损失分位点,再看越界之后
风险价值(value at risk,VaR)是给定期限和置信水平下的损失分位数。令置信水平为 $\alpha$,则
$$ \operatorname{VaR}_{\alpha}(L)=\inf\{\ell:\Pr(L\leq\ell)\geq\alpha\}. $$在连续分布下,超过这条分界线的损失占 $1-\alpha$ 的概率。VaR 告诉我们分界线在哪里,尚未告诉我们越界后的损失有多严重。
期望尾部损失(expected shortfall,ES)进一步计算最差的 $1-\alpha$ 部分平均亏多少:
$$ \operatorname{ES}_{\alpha}(L)=\frac{1}{1-\alpha}\int_{\alpha}^{1}\operatorname{VaR}_{v}(L)\,dv. $$分布连续时,它等于超过相应 VaR 的条件平均损失。存在相同损失值或离散情景时,要按规定的概率比例取平均,必要时只计入分位点上一部分权重。本文所说的条件风险价值(conditional value at risk,CVaR)采用这一能处理离散分布的定义,与 ES 对应(Rocco, 2010, pp. 40–43)。
原文的实证分析能说明这一区别。Poon 等用美国与日本股指的历史收益估计组合风险:如果把主要反映普通涨跌的依赖模型用于尾部,单日 VaR 会低估 29–111 个基点,而 ES 会低估 40–184 个基点。一个基点为 0.01 个百分点,所以上述 ES 误差相当于组合价值的 0.40–1.84 个百分点。这里比较的是同一数据下不同模型的估计,不是实际亏损超过预测的回测;它说明,对共同大跌估计不足,会在“越界后平均亏多少”这一问题上产生更大的误差(Poon et al., 2004, p. 599)。
实际估计可以先将历史损失排序,取经验分位数,再算最差部分的平均值。困难在样本量:置信水平越高,真正决定估计的尾部观测越少。历史里没有出现的损失,经验分布也不会自动给出。要估计更罕见的结果,就需要对尾部形状作假设。
ES 仍是单个持有期的风险。最大回撤(maximum drawdown)衡量净值从先前高点到随后低点的最大跌幅,取决于亏损发生的顺序。相同的一组日收益可以有相同 ES,却因排列不同产生不同回撤;后续检验需要同时观察二者。
3.2 极值理论:把模型用在最需要它的地方
极值理论(extreme value theory,EVT)研究极端观测的极限分布。它的价值在于:不同总体分布的极端区域,在适当条件下可以由少数分布族近似,因此不必先找到一种能拟合全部普通涨跌的分布。常用做法有两种:从每个时间区块中选最大损失,或者保留所有超过高阈值的损失。后一种方法能利用同一区块内的多次极端观测(Rocco, 2010, pp. 14–22)。
选定损失阈值 $u$,只看超过它的部分 $Y=L-u$。在极值理论的适用条件下,阈值足够高时,超额损失可以用广义帕累托分布(generalized Pareto distribution,GPD)近似:
$$ \Pr(L-u\leq y\mid L>u)\approx 1-\left(1+\xi\frac{y}{\beta_u}\right)^{-1/\xi}, \quad y\geq0,\quad \beta_u>0,\quad 1+\xi y/\beta_u>0. $$ $\beta_u$ 控制超额损失的尺度,$\xi$ 控制尾部形状。$\xi>0$ 表示概率按幂律缓慢衰减;$\xi=0$ 取公式的连续极限,得到指数分布;$\xi\lt0$ 则对应有上界的尾部。这里建模的是超过 $u$ 之后的损失,还要乘上超过 $u$ 本身的概率,才能回到完整损失分布。若窗口内有 $n$ 个观测,其中 $N_u$ 个超过阈值,记 $\hat p_u=N_u/n$。拟合 $\hat\xi$、$\hat\beta_u$ 后,对阈值以外的置信水平 $\alpha>1-\hat p_u$,可估计
$$ \widehat{\operatorname{VaR}}_{\alpha} =u+\frac{\hat\beta_u}{\hat\xi} \left[\left(\frac{\hat p_u}{1-\alpha}\right)^{\hat\xi}-1\right], \qquad \widehat{\operatorname{ES}}_{\alpha} =\frac{\widehat{\operatorname{VaR}}_{\alpha}+\hat\beta_u-\hat\xi u}{1-\hat\xi}. $$第二式要求 $\hat\xi\lt1$,即模型中的尾部均值存在;$\hat\xi$ 接近 1 时,ES 会对很小的估计误差也非常敏感。$\hat\xi=0$ 时,两式都按连续极限计算(Rocco, 2010, pp. 42–43)。
于是估计过程变得明确:构造同一持有期的损失,选若干候选阈值,拟合超过阈值的样本,检查参数与风险估计是否稳定,再用后续数据检验。难点集中在阈值:选得低,普通波动混进尾部,近似偏差变大;选得高,可用观测锐减,估计误差变大。用整个测试期挑选“效果最好”的阈值,会把未来信息带进模型。
另一个难点是极端损失往往成串出现。一次危机中的五个大跌日,不能简单当作五次相互独立的危机。可行做法之一,是先预测收益的位置和波动,再对标准化残差估计尾部,最后按下一期的预测波动还原损失。这样既利用了波动持续性,又让尾部模型负责异常冲击;前一步若没有消除主要依赖,后一步的独立样本假设仍会出错(Rocco, 2010, pp. 27–30)。
Rocco 汇总的研究发现,EVT 的优势主要出现在很高的损失分位数,较温和的分位数上证据混合。这与方法的用途一致:离极端区域还很远时,准确预测日常波动可能更重要。这是所综述研究的经验规律,不能把 99% 当成所有资产通用的适用分界(Rocco, 2010, pp. 44–46)。
3.3 Hill 估计:用相对损失识别尾厚
如果只关心重尾的衰减速度,可以使用 Hill 估计量(Hill estimator)。设正损失 $X$ 满足 $\Pr(X>x)\approx\ell(x)x^{-\kappa}$,其中 $\ell(x)$ 是变化缓慢的修正项,$\kappa>0$ 是幂律指数。$\kappa$ 越小,尾部越厚;其倒数 $\xi=1/\kappa$ 则越大表示尾部越厚。论文里的“尾指数”(tail index)可能指两者中的任何一个,必须先看定义。
将正损失从小到大排为 $X_{(1)}\leq\cdots\leq X_{(n)}$,取最大的 $k$ 个,常用写法为
$$ \hat\xi_k=\frac{1}{k}\sum_{j=1}^{k} \log\left(\frac{X_{(n-j+1)}}{X_{(n-k)}}\right), \qquad \hat\kappa_k=\frac{1}{\hat\xi_k}. $$每次极端损失都与阈值相比,再平均对数比值。所有损失同比放大,分子和分母一起变化,估计值不会因此改变。这解释了它为什么关注尾部形状,而不是绝对亏损金额。实际操作要比较多个 $k$ 的结果,并报告不确定性;Hill 只适用于这一重尾类别,不能覆盖 GPD 的所有形状(Rocco, 2010, pp. 17–19, 24–27)。
还有一个先于模型的选择:使用简单收益还是对数收益。不加杠杆的股票简单收益最低为 −100%,对数收益没有同样的下界;经过非线性变换,尾部性质也可能改变。尾部外推必须尊重所选变量的取值范围。
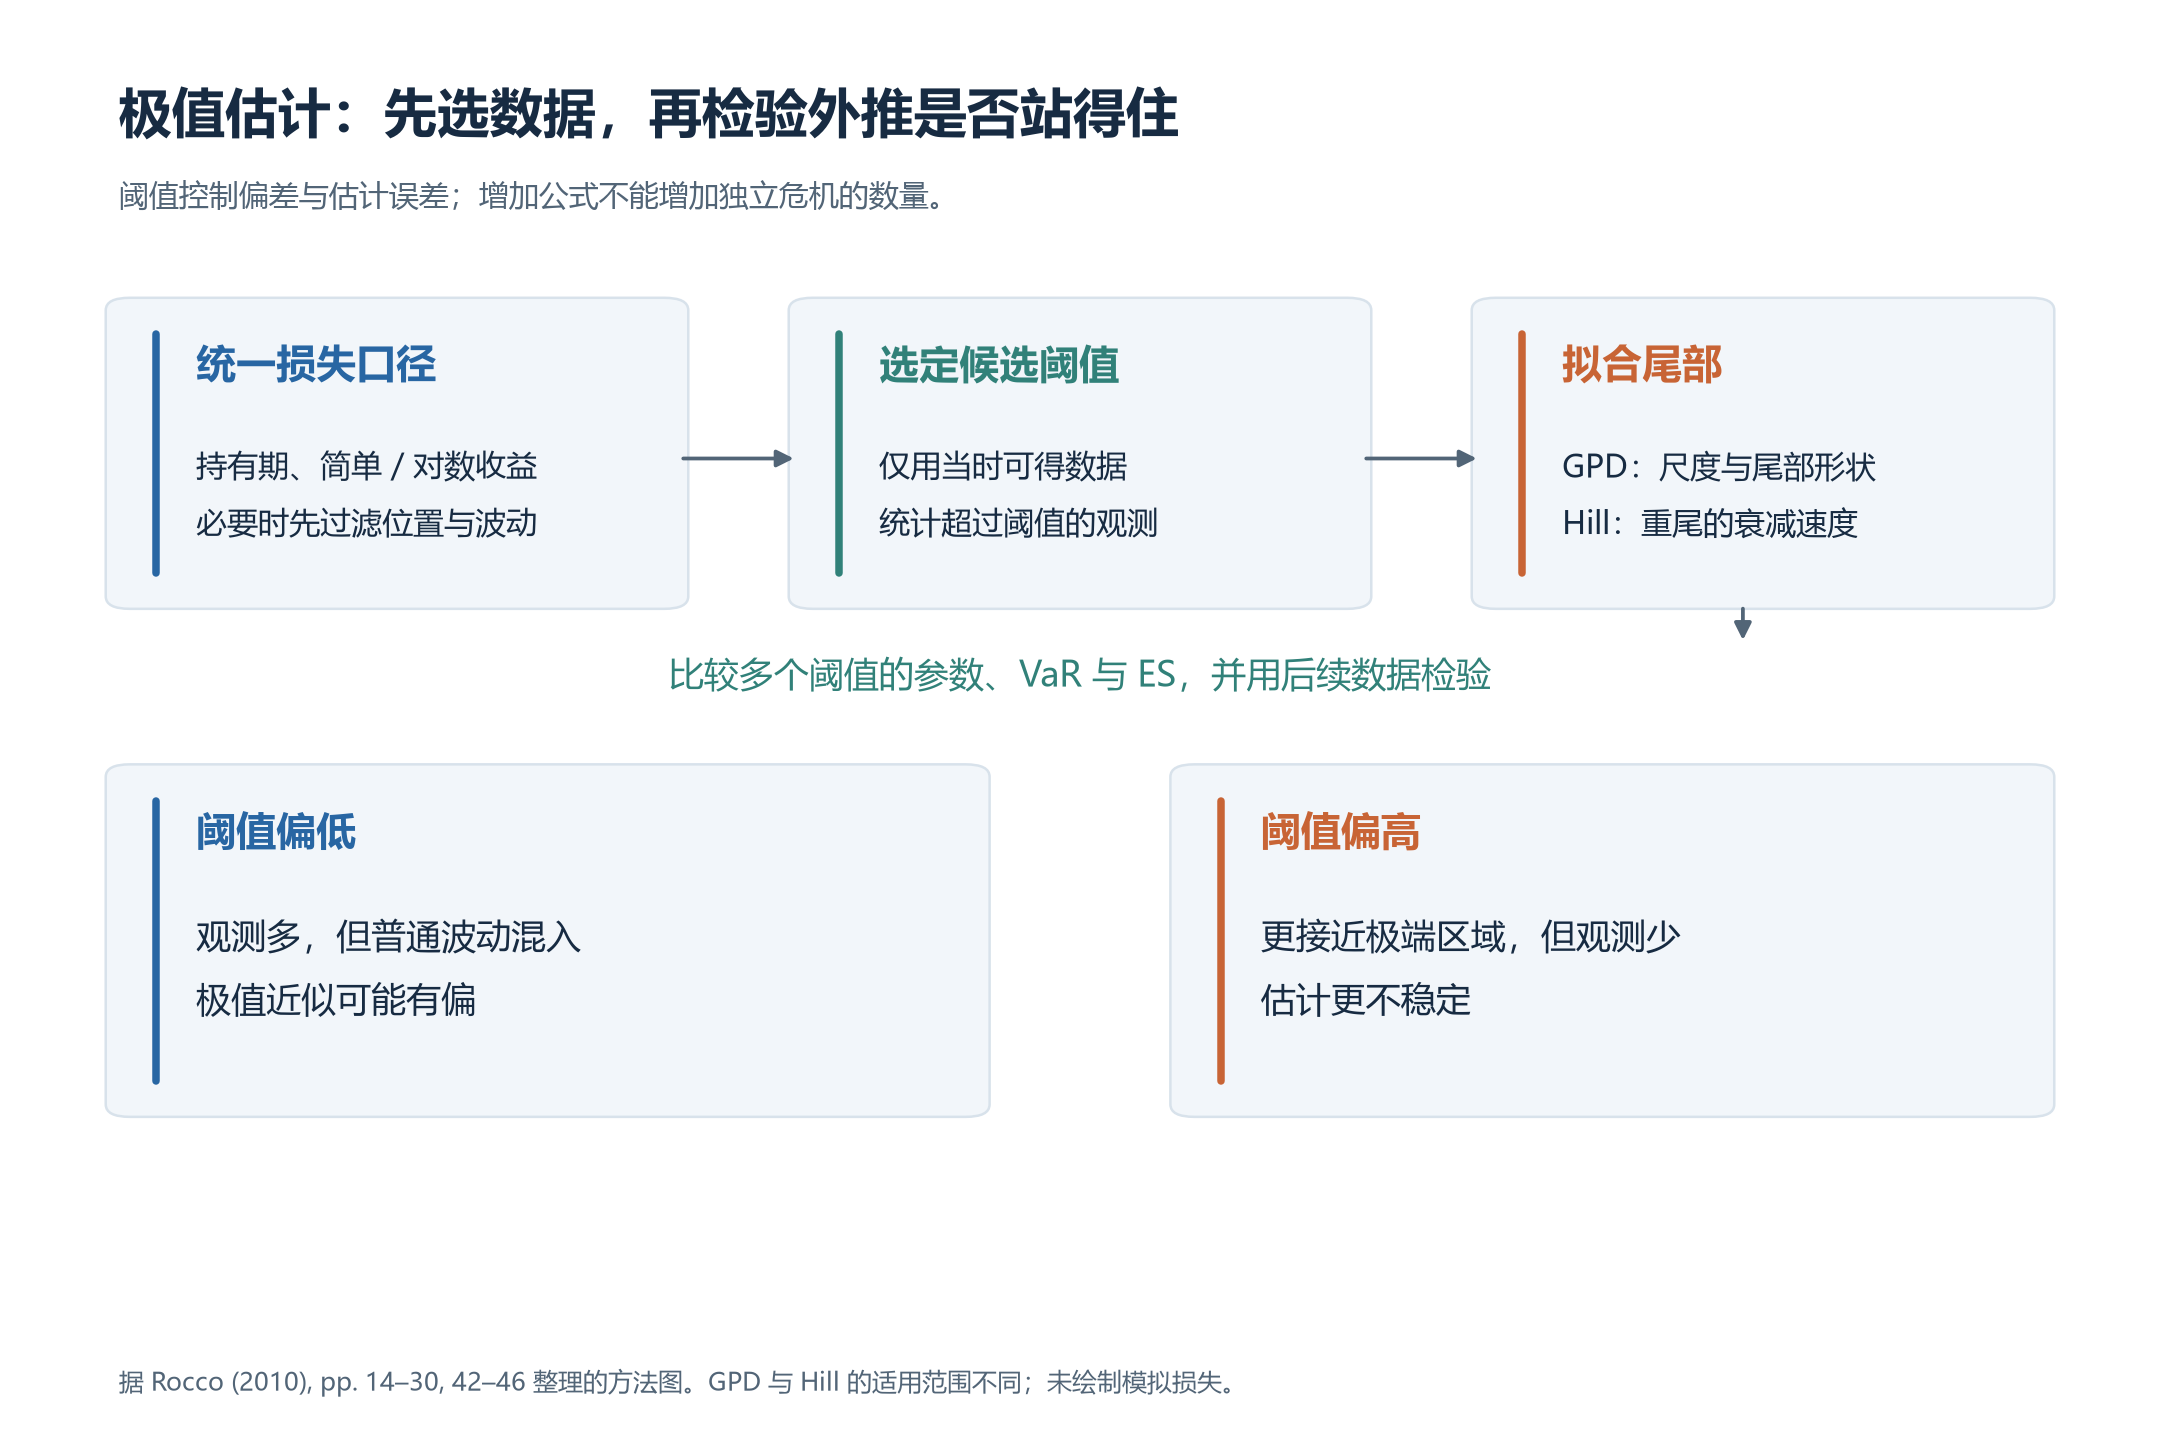
图 3. 从数据走到尾部估计。根据 Rocco (2010, pp. 14–30, 42–46) 整理的方法图。阈值选择必须留在估计期内;GPD 可以描述多类尾部,Hill 则只针对重尾类别。
3.4 一起下跌:先辨认依赖,再谈分散化
估计好每只股票自己的尾部,仍然不知道组合会怎样。为单独研究共同变化,令 $F_i$、$F_m$ 分别是股票和市场收益的累积分布函数,把收益转成各自分布中的位置 $U_i=F_i(r_i)$、$U_m=F_m(r_m)$。连续分布下,两者都落在 0 到 1 的均匀尺度上。两者的联合分布 $C$ 称为连接函数(copula),它保留依赖关系,剥离各自边际分布的差异。
令 $q$ 是一个很小的尾部概率。下尾依赖系数(lower tail dependence,LTD)考察:市场进入最差的 $q$ 部分时,股票也进入自己最差的 $q$ 部分的概率,在 $q$ 趋近零时会怎样:
$$ \lambda_L=\lim_{q\downarrow0}\Pr(U_i\leq q\mid U_m\leq q) =\lim_{q\downarrow0}\frac{C(q,q)}{q}. $$极限为正,称为渐近下尾依赖;极限为零,称为渐近下尾独立。“渐近”指不断向更极端区域推进。即使极限为零,在实际关心的最差 5% 或 1% 中,两者仍可能明显一起下跌。若两者完全独立,上述条件概率就等于 $q$。
有限样本可以先把收益转成历史秩,再在固定 $q$ 下计算“共同落入尾部的次数/市场落入尾部的次数”。它估计的是该阈值下的条件频率。要推断极限,还需要尾部模型及阈值稳定性检验,不能把几次共同大跌直接当成一个可靠的极限参数。
这正是 Poon 等人研究的重点。他们发现,只用一个极限系数还不够:当它等于零时,还需要刻画共同极端概率消失得有多快。其补充指标 $\bar\chi$ 就承担这个任务;改写为收益左尾记号,是 $\bar\chi=\lim_{q\downarrow0}[2\log q/\log C(q,q)-1]$。完全独立时它为零,某些渐近独立但仍有较强共同极端倾向的资产,可以有正值。识别依赖类别以后,才能选择合适的联合尾部模型(Poon et al., 2004, pp. 584–591)。
在 1968—2001 年五个国际股票市场的数据中,过滤可预测波动会削弱极端联动,却不能全部消除它。美国—日本的结果支持渐近独立,德国—法国则表现出较强的尾部依赖。在作者的组合示例中,对美国—日本硬套渐近依赖模型,会高估损失;用全部数据拟合的高斯依赖结构,又会低估尾部损失。风险估计既可能偏低,也可能偏高,关键是依赖模型是否适合这些资产(Poon et al., 2004, pp. 592–601)。
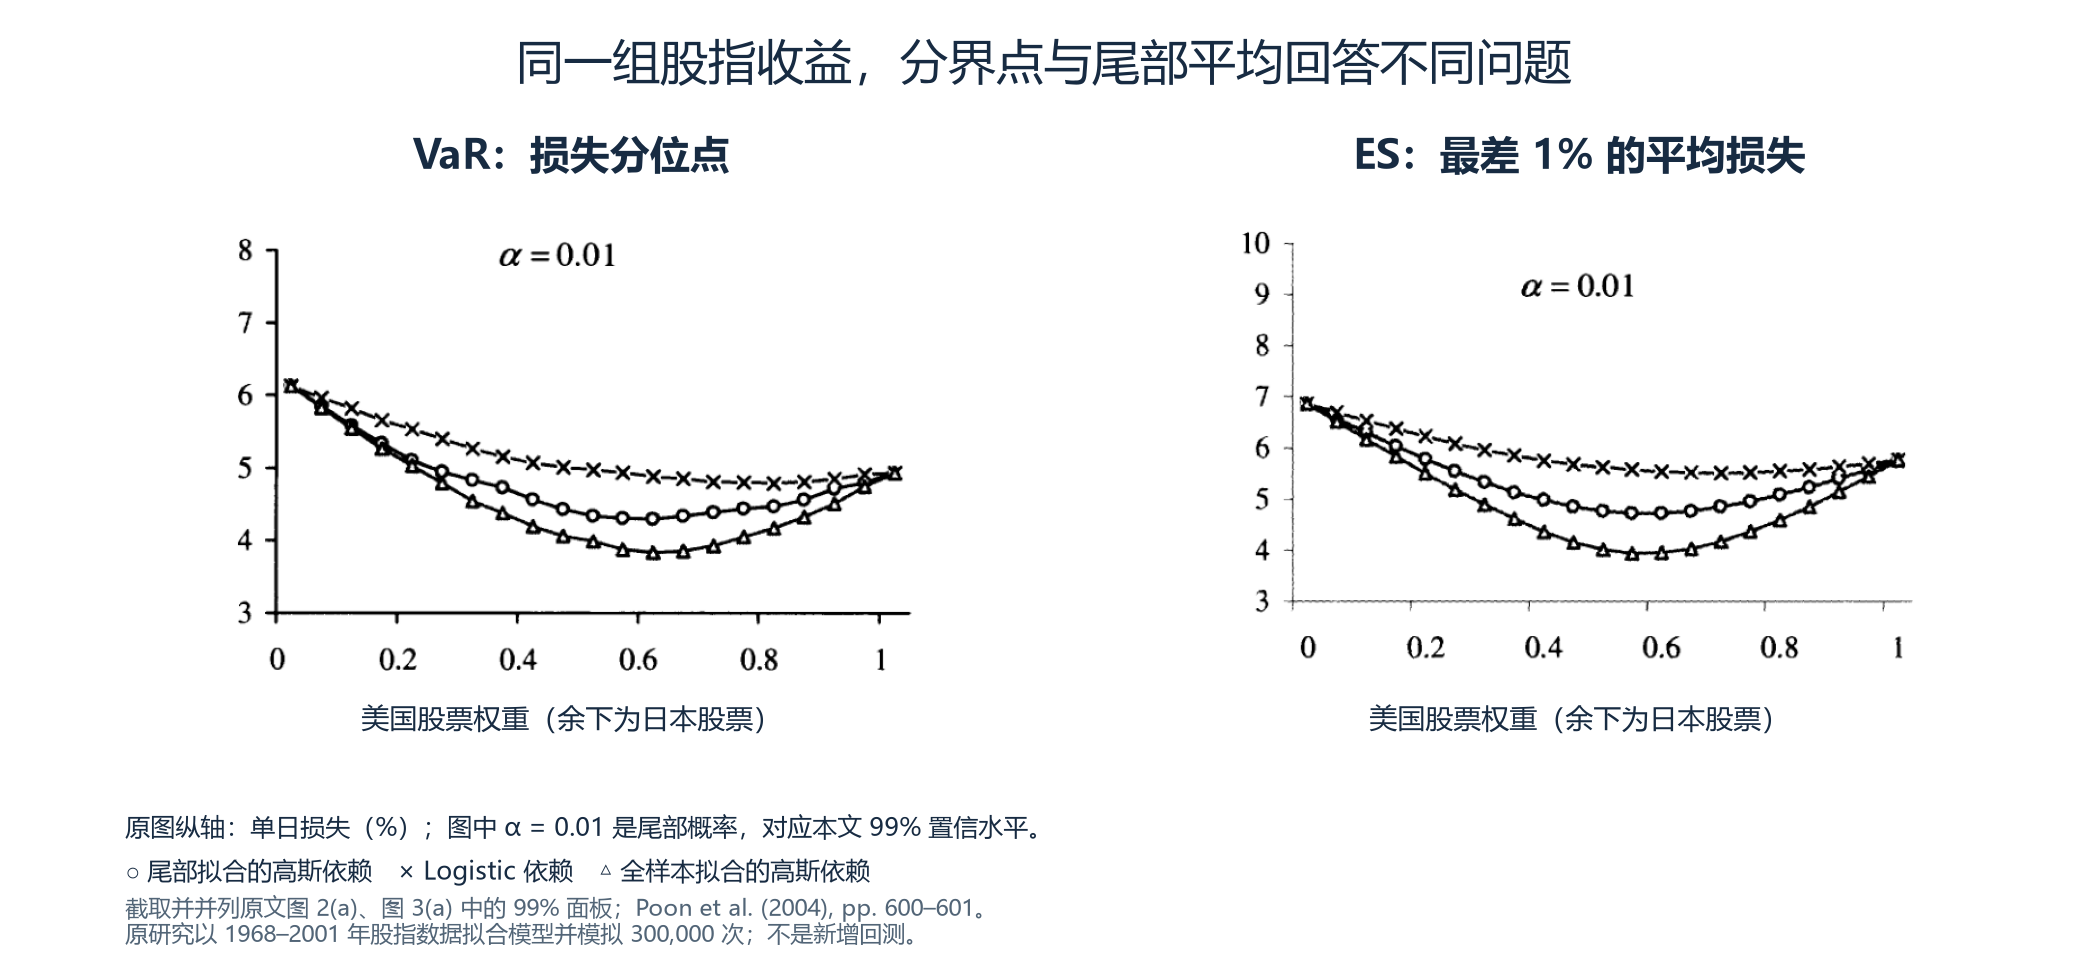
图 4. 同一组股指收益的 VaR 与 ES。截取并并列 Poon et al. (2004, pp. 600–601, Figures 2–3) 的美国—日本组合 99% 面板;横轴为美国股票权重。原研究用 1968—2001 年数据拟合联合分布并模拟 300,000 次,曲线为模型风险估计。圆点、叉号与三角形对应不同依赖设定;图中的 $\alpha$ 是尾部概率,与本文用作置信水平的 $\alpha$ 方向相反。左图读损失分界点,右图读越过分界点后的平均损失。
| 方法 | 它估计什么 | 最需要认真处理的选择 |
|---|---|---|
| 历史 VaR、ES | 指定期限的损失分位点与尾部平均 | 窗口长度、置信水平、离散权重 |
| GPD | 超阈值损失的分布,并外推 VaR、ES | 阈值、波动过滤、参数不确定性 |
| Hill | 重尾衰减速度 | 尾部观测数、指数方向、重尾假设 |
| 有限阈值共同频率 | 在指定市场坏状态下,资产也很差的概率 | 时间对齐、阈值和有效观测数 |
| 联合极值模型 | 更极端区域中的共同损失 | 依赖类别、边际模型及联合模型 |
四、尾部风险为什么会影响今天的价格
假设两项投资的平均收益和波动相近,但其中一项总在收入下降、融资困难时亏钱,另一项在这些时候还能提供现金。投资者通常更愿意持有后者。前者要吸引买家,价格就需要更低,预期收益也就更高。这种为承担不利状态中的损失而要求的额外回报,称为风险溢价(risk premium)。尾部风险的定价研究,要找的是这条“坏状态中的损失—今天的折价—未来的补偿”关系。
4.1 大盘崩盘太少,能否从个股中找到更多信息
只看指数,一年未必遇到一次足够大的下跌,很难按月判断尾部有没有变厚。个股却每天都有大涨大跌。Kelly 和 Jiang 的办法,是把一个月中所有股票的日收益放在一起,从中提取共同的尾部变化:每月以最差 5% 的收益为尾部,计算这些收益相对于当月阈值的对数比值,再取平均。它就是前文 Hill 估计在股票横截面上的应用,数值越大,超过阈值后继续发生严重损失的倾向越强。阈值随当月收益分布移动,尽量避免把普遍放大的日常波动误当成尾部变厚(Kelly & Jiang, 2013, pp. 7–10)。
这个办法增加了观测数,也增加了一项假设:不同公司的尾部可以有不同厚度,但其变化包含共同成分。作者按行业和规模分别估计,发现各组指标明显同向变化;先扣除个股收益随市场等共同变化的部分,主要结果仍在。这些检验支持共同成分的存在,但同日受冲击的上百只股票仍不能当作上百次独立危机。
有了每月指标,下一步才是检验它与未来收益的关系。用 $\tau_t$ 表示当月尾部指标,$r^e_{m,t+1}$ 表示下一期市场超额收益,预测回归写成
$$ r^e_{m,t+1}=a+b\tau_t+\varepsilon_{t+1}. $$这里 $a$ 是截距,$b$ 衡量预测关系,$\varepsilon_{t+1}$ 是未被解释的收益。美国 1963—2010 年样本中,指标提高一个标准差,对应未来一年市场超额收益的预测值增加约 4.02 个百分点。作者还逐月重新估计回归,只用当时已有数据预测未来,再用未参与估计的数据评价,这称为样本外检验(out-of-sample test)。一年期样本外 $R^2$ 为 4.5%,即相对于截至当时的历史平均收益预测,平方误差下降了 4.5%(Kelly & Jiang, 2013, pp. 21–22, 44, 46)。
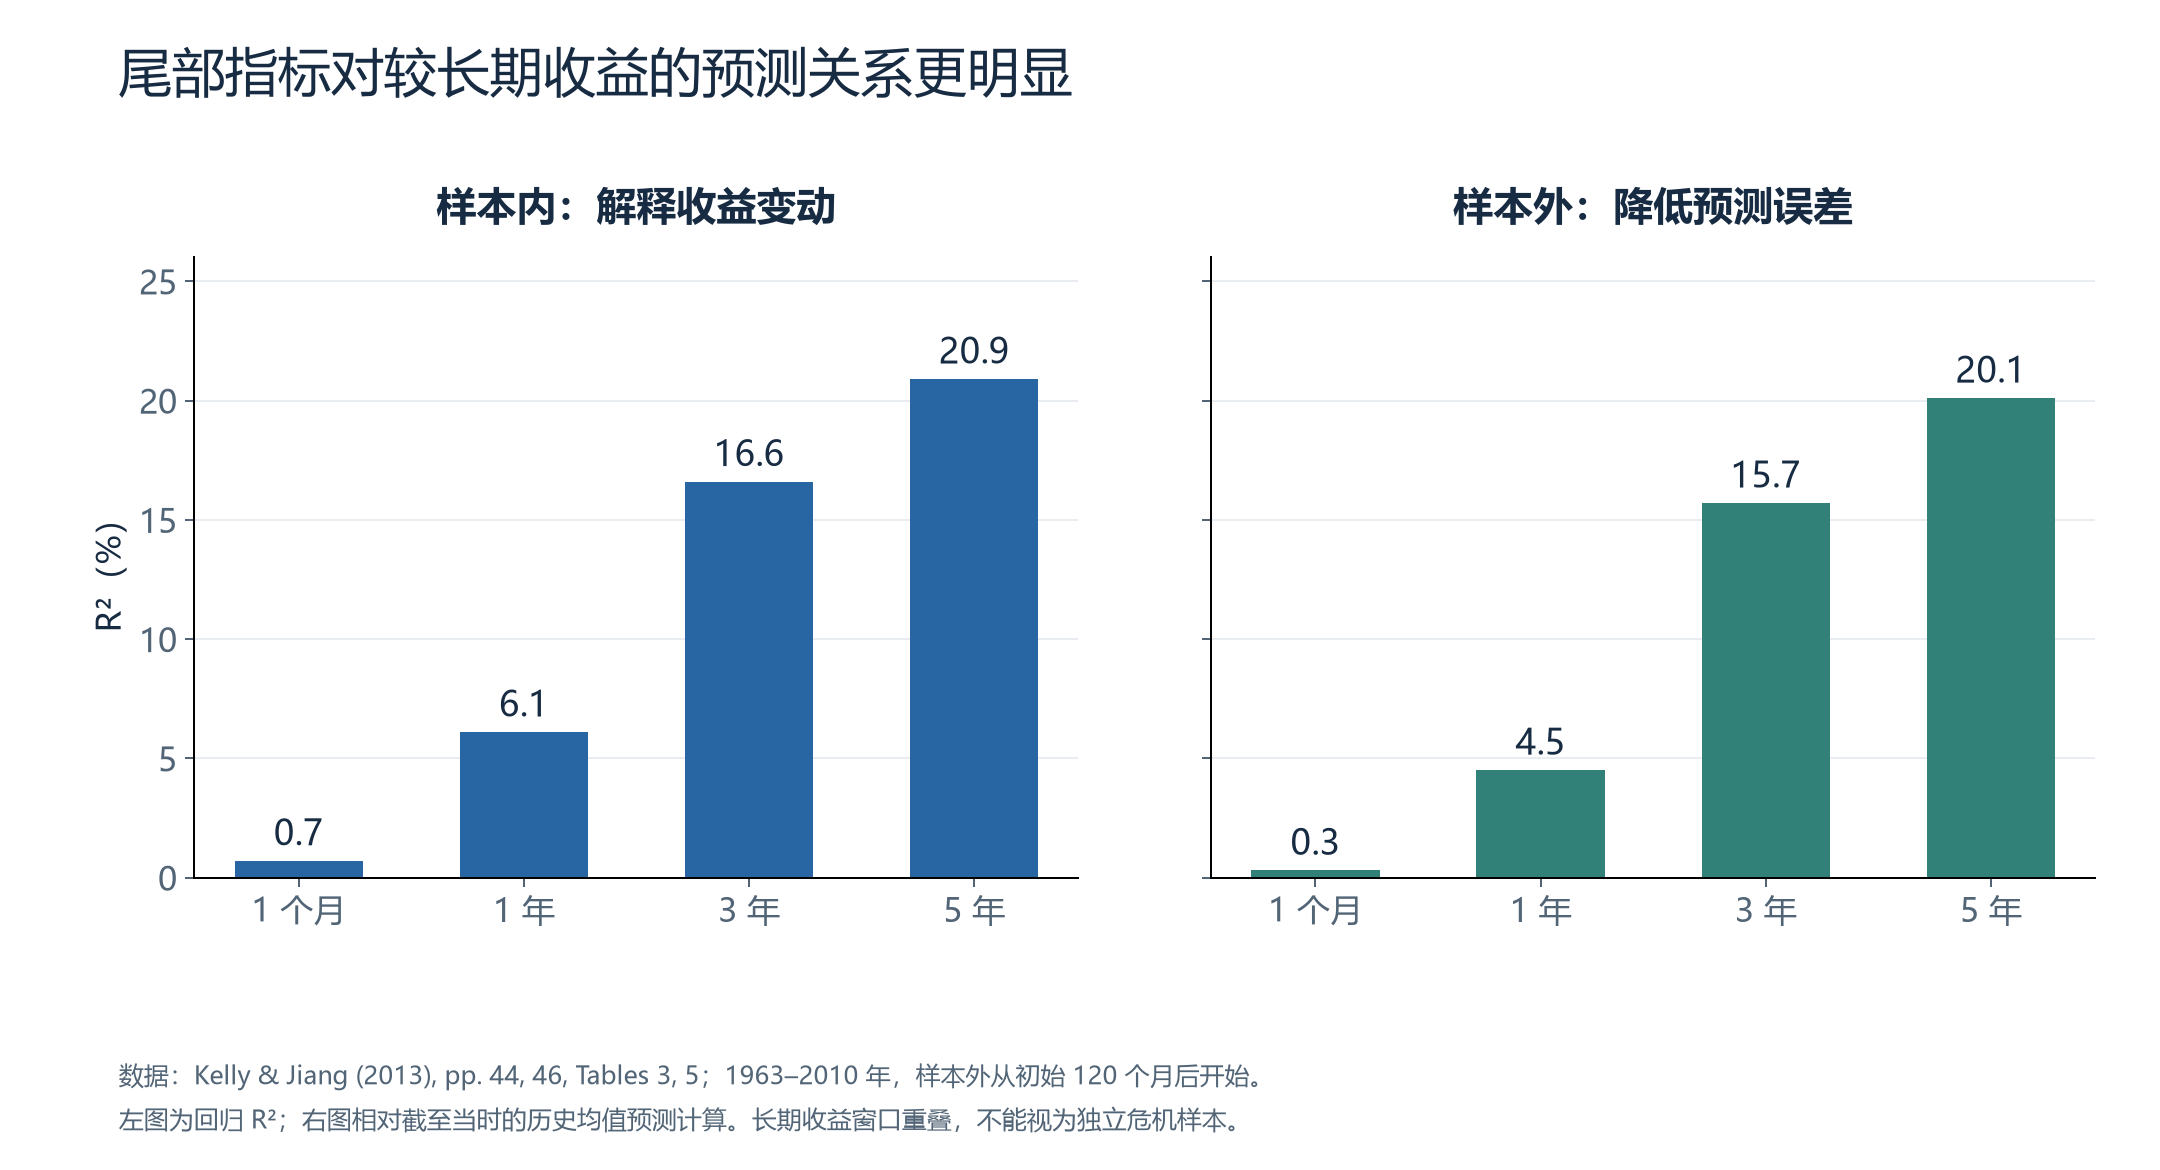
图 5. 预测期限改变,证据也会改变。依据 Kelly and Jiang (2013, pp. 44, 46, Tables 3 and 5) 重绘。左图为样本内回归 $R^2$;右图为相对实时历史均值预测的样本外 $R^2$,从初始 120 个月之后开始评价。较长期限的收益窗口重叠,数值上升不意味着独立有效样本增多,也不能直接换算成交易利润。
这里较高的未来收益,符合风险上升后投资者要求更多补偿的解释。它并不要求未来真的发生崩盘。论文还发现,用过去尾部状态预测个股收益的回归斜率,可以区分后续平均收益;这个斜率与“股票当天对市场跌幅有多敏感”是不同的量。其贡献因此有两层:先解决共同尾部状态的测量,再检验这种状态是否进入市场和个股的预期收益。
4.2 保险价格里,有风险,也有承担风险的报酬
历史收益告诉我们某种损失发生过多少次,期权价格则告诉我们投资者愿意花多少钱转移这种损失。看跌期权赋予持有人按约定价格卖出资产的权利;行权价远低于当前价格的深度虚值看跌期权(deep out-of-the-money put),主要在大跌时才有明显价值,因此很适合观察市场如何给极端下跌定价。
两种信息对应两套概率权重。真实概率测度(physical measure,$P$)描述现实中事件发生的概率;风险中性测度(risk-neutral measure,$Q$)则把不同状态下现金的价值纳入权重,用于给资产定价。假设 $A$ 是未来一次严重下跌事件,$M$ 是随机贴现因子,即把不同未来状态的一元现金换算为今天价值的权重,则在单期设定下
$$ Q_t(A)=\frac{E_t^P[M\mathbf1_A]}{E_t^P[M]}. $$ $\mathbf1_A$ 在事件发生时等于 1,否则为 0。危机中一元现金更珍贵,事件 $A$ 在定价中的权重便可能大于它的实际发生概率。因而,保护变贵既可能因为大跌更容易发生,也可能因为投资者更不愿承担同样的大跌风险。价格的不连续变动称为跳跃(jump)。为了衡量尾部风险的价差,可以考察负跳跃变差:在给定期限内,将超过负向阈值的对数价格跳跃幅度平方后相加。记这一非负随机量为 $X^-$,本文以
$$ \Pi^-_t=E_t^Q[X^-]-E_t^P[X^-] $$表示相应的尾部风险溢价。正值意味着定价中的尾部变差高于真实期望。若进一步把连续波动的累计方差和全部跳跃平方和加起来,就得到总变差;它在两种测度下的期望之差,称为方差风险溢价(variance risk premium)。这里统一采用 $Q-P$ 的记号约定;Bollerslev 等的理论部分使用 $P-Q$,实证部分又把符号翻转为 $Q-P$,比较回归方向时应以该部分实际定义为准(Bollerslev et al., 2015, pp. 117, 126)。
4.3 期权研究怎样分开“更危险”与“更怕危险”
估计两套权重的困难不同。短期期权在同一天就提供了许多行权价,可以据此推断大跌状态的价格;真正的大跌却很少,现实发生概率仍需从历史数据推断。Bollerslev 和 Todorov 用高频期货收益中较常见的中等跳跃,结合极值近似向更大的跳跃外推,再与短期虚值期权隐含的尾部比较。他们发现,大幅下跌在期权价格中的权重明显高于真实概率估计,而且这部分补偿有自己的变化,单靠当前波动率解释不完(Bollerslev & Todorov, 2009, pp. 12–19, 27–28)。
这项研究的重点,是把股票和方差的风险溢价拆开,说明极端跳跃为何占有重要位置。它并未绕开模型:从中等跳跃推断极端跳跃,仍依赖尾部近似和动态设定。价值在于不必先选定一个完整的消费模型,就能把实际风险与市场给它的价格放在一起比较。
随后,Bollerslev 等允许期权隐含尾部的形状和强度分别随时间变化:前者描述跳跃越大、发生权重下降得多快,后者描述总体跳跃活动有多强。他们从不同行权价的短期期权估计这两个量,再构造风险中性左跳尾部变差,简称 LJV(left jump variation)。在真实左右跳尾近似对称、风险中性左尾又明显大于右尾等条件下,LJV 可以近似反映投资者为负向尾部风险要求的特殊补偿;它本身仍是风险中性统计量,并非直接观测到的完整溢价差额。
1996 年 1 月至 2013 年 8 月的美国月度数据中,LJV 对未来六个月市场超额收益的单变量预测回归 $R^2$ 为 11.38%,总方差风险溢价对应值为 7.19%。若强制尾部形状不变,预测关系明显减弱。核心发现是:总方差溢价中不同部分的信息并不相同,负向跳尾包含较多收益预测信息。这是预测回归的证据,尚未给出扣除交易成本后的择时收益(Bollerslev et al., 2015, pp. 117–118, 126–128)。
Andersen 等把同一问题带到美国和欧洲七个股指的期权市场。他们用少数统计变量概括多种期权价格的共同变化,这些变量称为因子(factor)。从 2007—2014 年的期权中估计波动因子和左尾因子后,再将左尾因子中可由波动解释的部分剔除,保留额外的尾部信息。结果很有启发性:波动因子主要预测未来实际收益的变差,剩下的尾部信息主要预测未来超额收益,对未来实际负跳跃变差却没有显著预测力。危机过后,波动可能已回落,尾部补偿仍维持高位。作者进一步分解风险溢价,发现收益预测力主要来自负跳跃部分(Andersen et al., 2018, pp. 17–27)。
因此,期权里的尾部指标有时更像“承担风险的报价”,而不是“大跌预报”。这一判断来自额外的预测和分解检验;仅仅把尾部指标对波动回归、取一个残差,还不足以证明它测到了纯粹的风险价格。
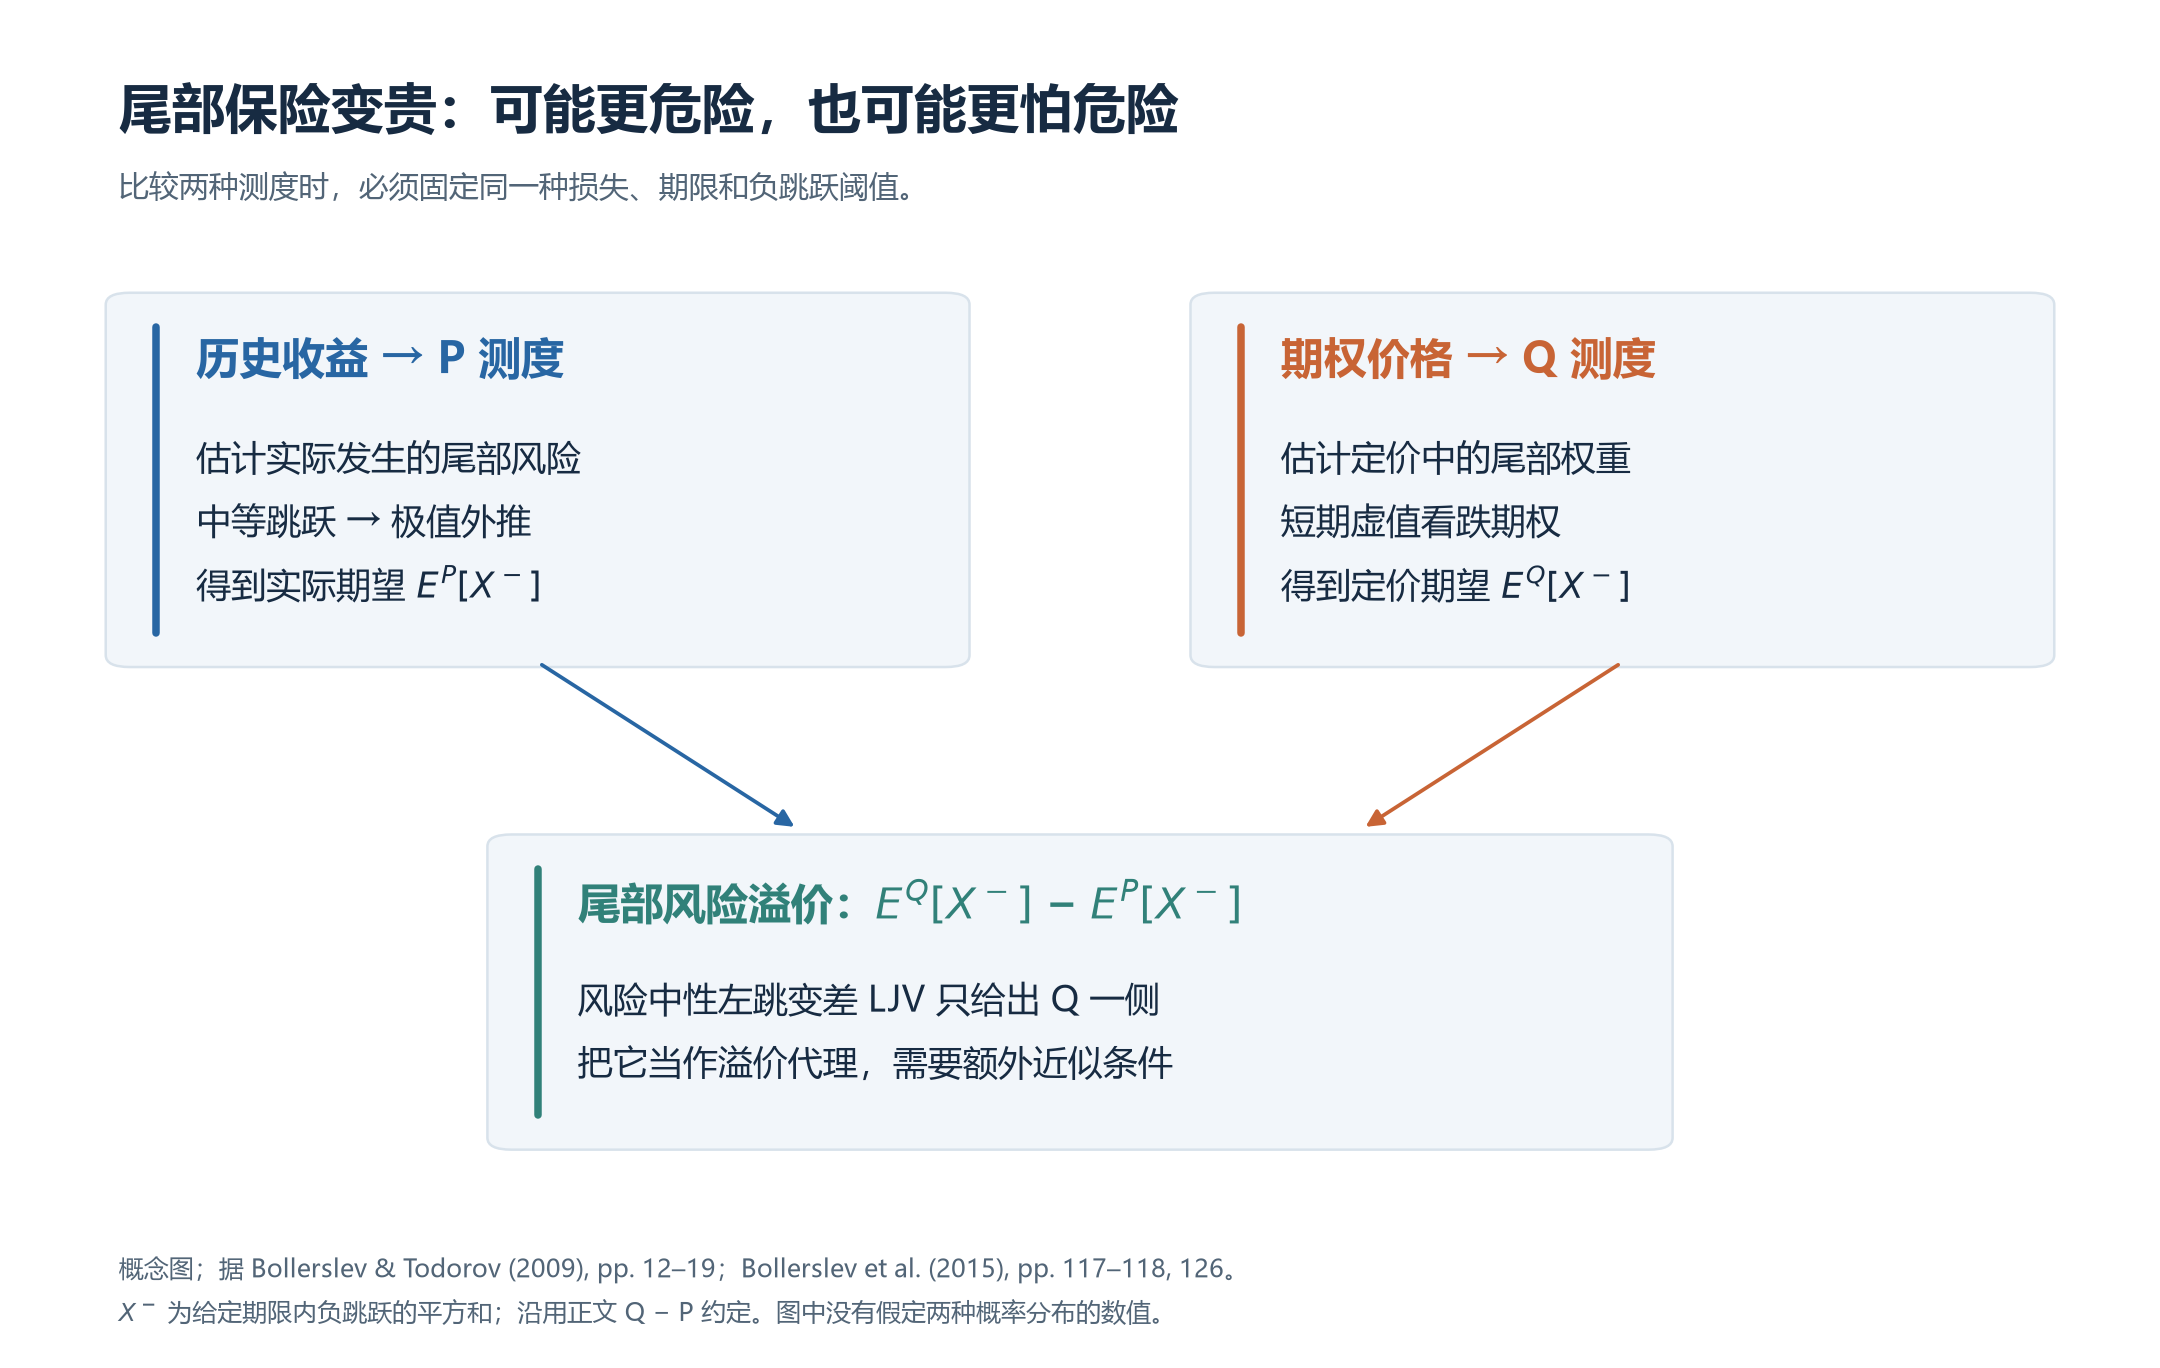
图 6. 实际风险与风险报价。根据 Bollerslev and Todorov (2009, pp. 12–19) 及 Bollerslev et al. (2015, pp. 117–118, 126) 整理的概念图。两侧须采用相同期限、跳跃阈值和统计量;LJV 只提供风险中性一侧的信息。
4.4 灾难尚未发生,担忧为什么已经能压低股价
经验研究找到价格关系,还需要经济机制。罕见灾难模型(rare-disaster model)把低概率、严重的消费或产出下降加入资产定价:平时股票收益看似足够诱人,但它可能在消费已经大幅下降、钱最有用的时候继续缩水,持有人因此要求补偿。
Barro 用二十世纪跨国历史来校准灾难规模与频率,避免只根据较平稳的美国经历判断风险。他统计的是一段连续年份中实际人均 GDP 的累计收缩,基准门槛为 15%,并非一年产出或一天股价的跌幅。在模型中,这些罕见但严重的损失能够帮助解释较高的股权溢价和较低的无风险利率(Barro, 2006, pp. 823–831)。
但固定灾难概率仍难解释股价为何远比股息波动。Wachter 加入两项变化:灾难发生强度随时间改变;投资者采用递归偏好(recursive preferences),使“多厌恶风险”和“多愿意在今天与未来之间调整消费”可以分别设定。灾难风险上升时,投资者既面对未来可能的消费损失,也承受担忧加深带来的即时股价下跌。因此,即便灾难一直没有发生,股价也能大幅波动,预期收益也会变化(Wachter, 2012, pp. 1–3, 12, 15–16)。
这些模型说明尾部风险为何值得补偿,并不把宏观灾难参数直接转换成某个股票指数下月的崩盘概率。消费灾难、股票跳跃和收益分布的厚尾彼此有关,但各自需要不同的数据来识别。
五、同一场市场波动,为什么有人更容易受伤
市场有多危险,是一个随时间变化的问题;哪只股票、哪种策略更怕这种危险,则要比较它们在相同状态下的表现。下面几种方法的差别,可以归结为一句话:先选出谁的坏日子,再观察谁的收益。
5.1 市场表现较差时,这只股票跟跌多少
普通市场 beta 是股票收益对市场收益的线性敏感度。若只在市场收益低于自身均值的日子计算同样的敏感度,就得到下行 beta(downside beta)。令 $r_i$、$r_m$ 分别为股票和市场的超额收益,$\mu_m$ 为市场超额收益均值,则
$$ \beta_i^-= \frac{\operatorname{Cov}(r_i,r_m\mid r_m\lt\mu_m)} {\operatorname{Var}(r_m\mid r_m\lt\mu_m)}. $$这个条件覆盖大量表现低于平均水平的交易日,测量的是较宽泛的下行暴露。Ang 等更进一步,将下行 beta 减去普通 beta,得到相对下行 beta,以分开一般市场敏感度与下跌时额外增加的敏感度。否则,高下行 beta 股票的较高收益,可能只是普通市场风险也更高。
在 1963—2001 年的主要同期检验中,按相对下行 beta 排序后,高低组合的年收益差约为 6.6 个百分点,普通 beta 则基本持平。这比单看下行 beta 排序的收益差,更直接地支持下行暴露另有补偿(Ang et al., 2004, pp. 8–10, 28)。
不过,同一年估出的风险和收益相互对应,不等于过去风险能指导下一期选股。改用历史下行 beta 预测下月收益时,高低组合的月收益差只有 0.11%,不显著;排除波动最高的五分之一股票后,差额为 0.34%,才达到常规显著水平。作者将差异与高波动股票的低后续收益联系起来。这里得到的经验是:风险补偿关系和可用于选股的滞后信号,需要分别检验(Ang et al., 2004, pp. 17–20, 32–33)。
5.2 重仓股大跌时,其他持仓能不能接住它
如果一个投资者把相当多财富放在一只股票上,其余买了市场基金,他最差的日子未必是指数最差的日子。Bali 等由此改变了条件:先找出个股最差的交易日,再看同一天市场是否也很差。他们将这一指标称为混合尾部协动风险(hybrid tail covariance risk,H-TCR)。
令 $h_i$、$h_m$ 分别为个股和市场收益的低分位阈值,指标写为
$$ \operatorname{H\!\text{-}\!TCR}_i =E[(r_i-h_i)(r_m-h_m)\mid r_i\lt h_i]. $$个股跌破阈值时,第一项为负。如果市场也跌破自己的阈值,两项相乘为正,表示两部分财富在坏日子一起受损;如果市场仍高于其阈值,乘积可以为负。市场项没有被截断,指标也不是围绕条件均值计算的协方差。它保留的正是“重仓股出事时,分散持仓还能提供多少缓冲”这一信息(Bali et al., 2013, pp. 3, 6–8)。
基准估计用过去六个月日收益及各自最差十分位,每月更新,观察下月收益。1963 年 7 月至 2009 年 12 月,高 H-TCR 减低 H-TCR 的等权十分位组合平均月收益为 0.77%,对常见股票特征作控制后,正向关系仍在。反而是个股自身的尾部损失和以市场坏日子为条件的指标,没有得到相同结果(Bali et al., 2013, pp. 10–12, 23–24, 32)。
这里的关键并非又多了一个尾部名称,而是投资者的实际持仓改变了“最坏状态”的含义。对充分分散的组合,市场状态自然重要;对集中持仓,个股与其他财富在个股坏日子里的配合也重要。
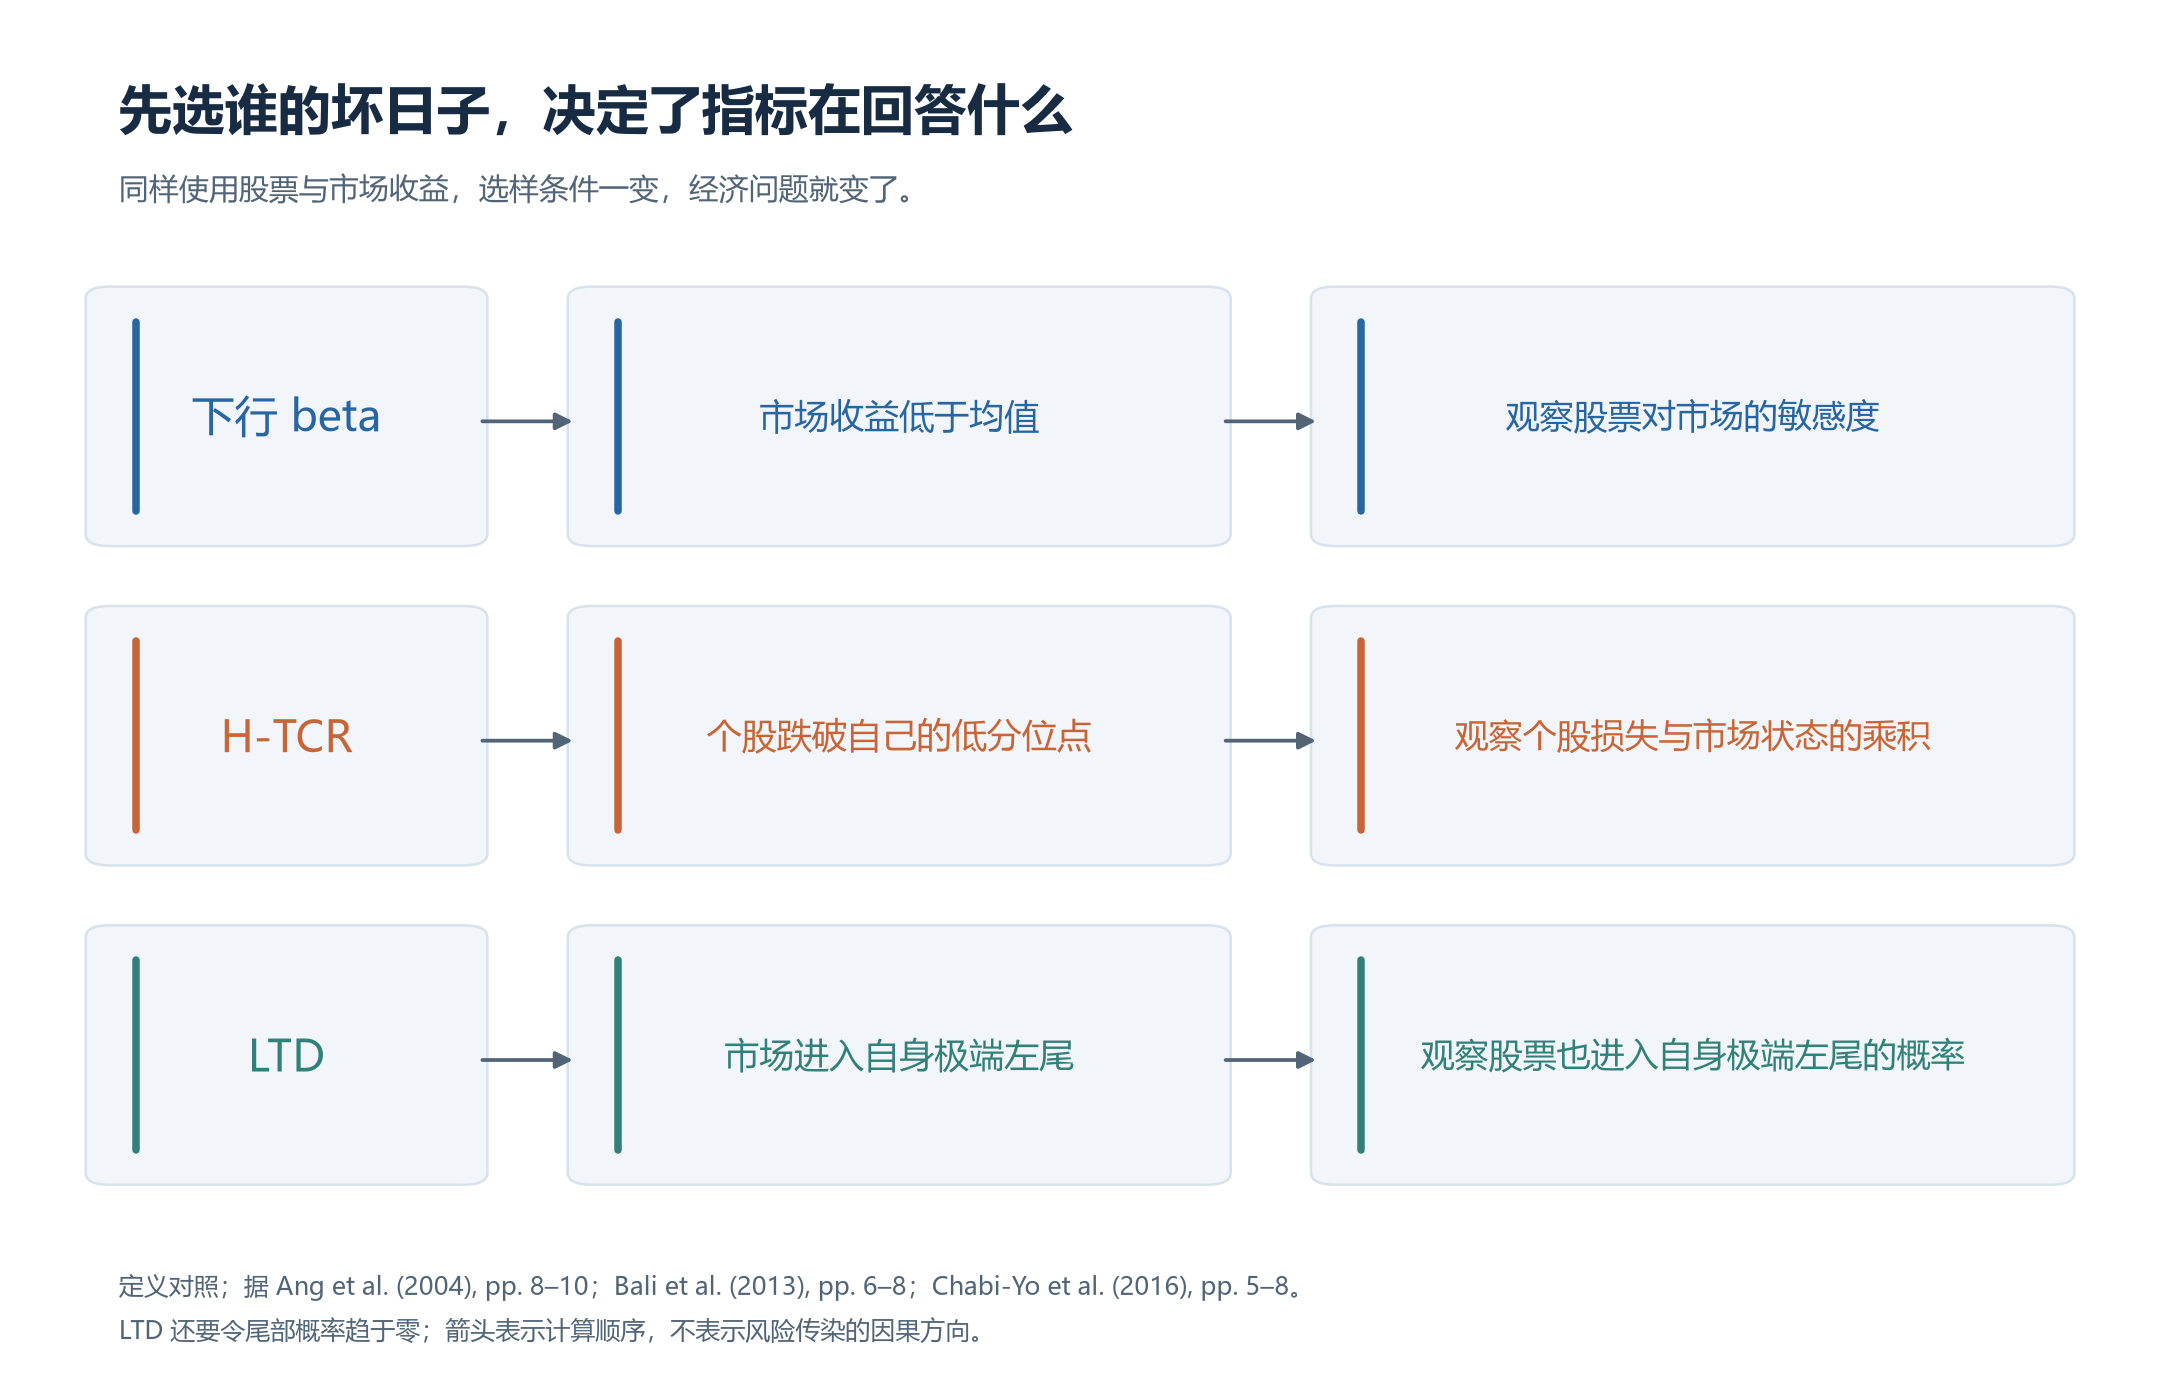
图 7. 三种暴露,三种条件。根据 Ang et al. (2004, pp. 8–10)、Bali et al. (2013, pp. 6–8) 及 Chabi-Yo et al. (2016, pp. 5–8) 整理。箭头表示选样与计算顺序;LTD 还要考察尾部概率趋近零时的极限。
5.3 一起崩盘的股票,平时是否更便宜
沿用前文定义的 LTD,可以进一步检验共同崩盘是否获得补偿。这个指标先剥离两条收益分布的尺度,关注两者是否一起进入各自的极端区域。
Chabi-Yo 等每月用过去一年日收益估计股票与市场的联合分布。为缓解极端观测太少的问题,他们让不同连接函数的混合来拟合整个分布,再从拟合结果计算 LTD。这样利用了更多数据,但尾部结果也会受到所选函数的影响。
1963—2012 年美国样本中,强 LTD 组合比弱 LTD 组合的未来月度超额收益高 0.360%;用市场、规模、价值和动量四个常见收益因子解释后,剩余平均收益差仍为 0.237%。但换到严重下跌日,弱 LTD 股票表现更好。根据此前估计的 LTD 排序,在样本中十个最差市场交易日,弱 LTD 组合平均少跌 2.90 个百分点(Chabi-Yo et al., 2016, pp. 13–15, 44–45)。
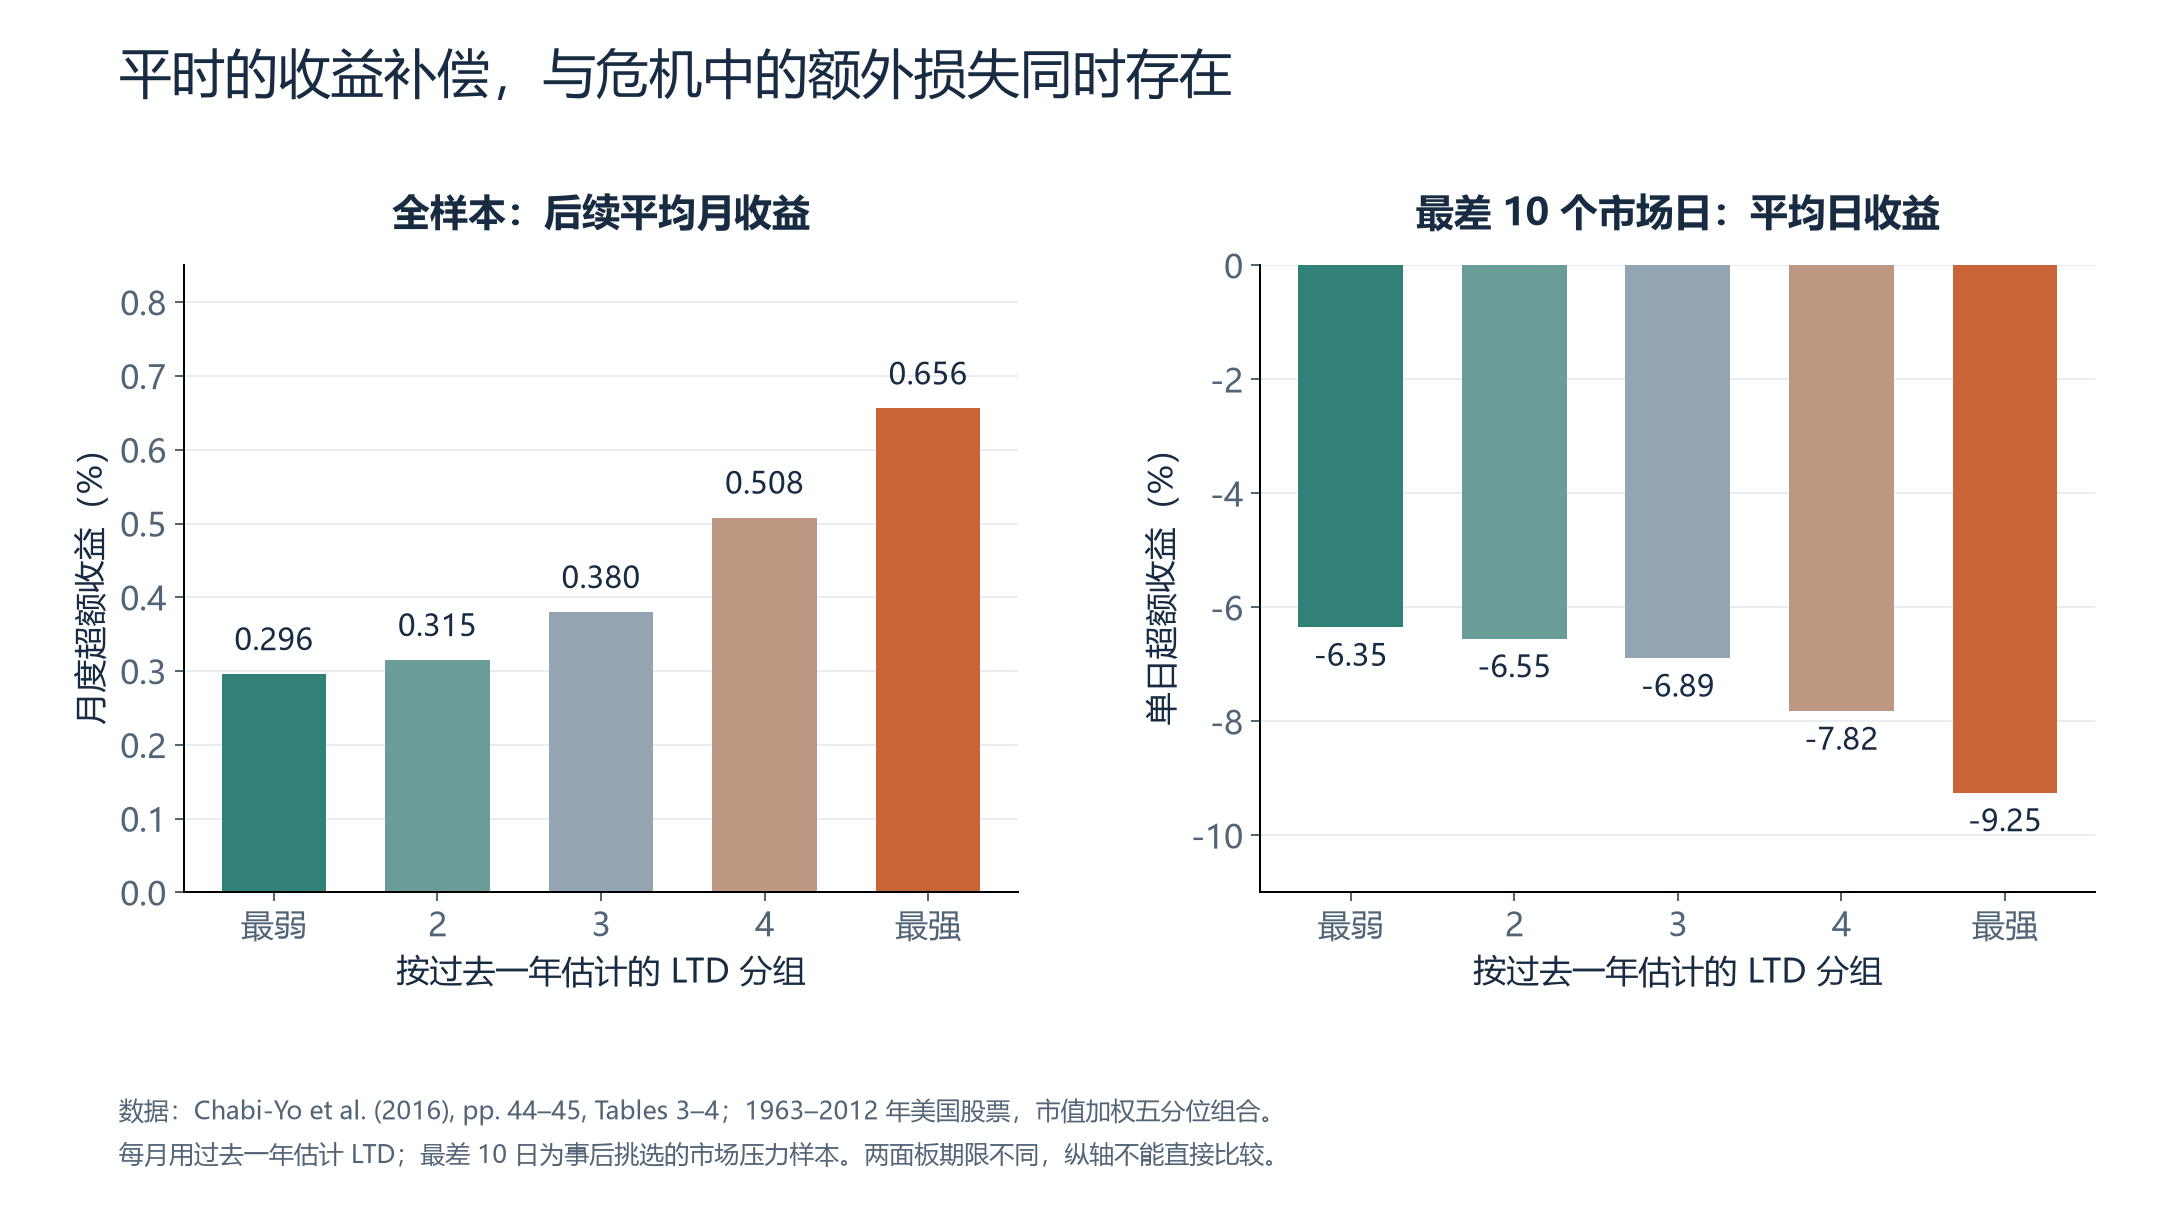
图 8. 收益补偿与危机保护。依据 Chabi-Yo et al. (2016, pp. 44–45, Tables 3 and 4) 重绘,展示市值加权五分位组合。左图使用全样本后续月度超额收益,右图只看事后选出的十个最差市场日;两图的期限和纵轴不同。组合用此前一年估计的 LTD 排序,不需要事先知道危机日期。
这两组结果共同讲清了补偿与保护的关系:容易共崩盘的股票,持有人要求较高的平时回报;较能抵御共崩盘的股票,持有人愿意接受较低回报。研究能够识别“危机发生时谁更脆弱”,并没有因此预测出危机日期。十个最差交易日的比较也是历史压力检验,不能当作预先知道这些日期的交易规则。
5.4 动量最怕的,有时恰好是市场反弹
回到开头的动量亏损。Daniel 等研究的基准按过去第 12 至第 2 个月的累计收益排序,跳过最近一个月,买入赢家十分位、卖空输家十分位。在 1927—2013 年,策略有十三个月亏损超过 20%;这些月份市场平均超额收益却为正 16.14%,输家组合更达到 45.69%。主要损失来自空头端暴涨(Daniel et al., 2017, pp. 7–9, 43)。
2009 年 4 月提供了一个直观例子:市场超额收益为 10.19%,动量的赢家组合为 −0.13%,输家组合却上涨 45.76%。按策略的多空构造,收益就是 $-0.13\%-45.76\%=-45.89\%$。投资者即便看对市场反弹方向,也可能因做空输家而严重受损。这三个数及以下另外两个月的结果均来自原文表 2。
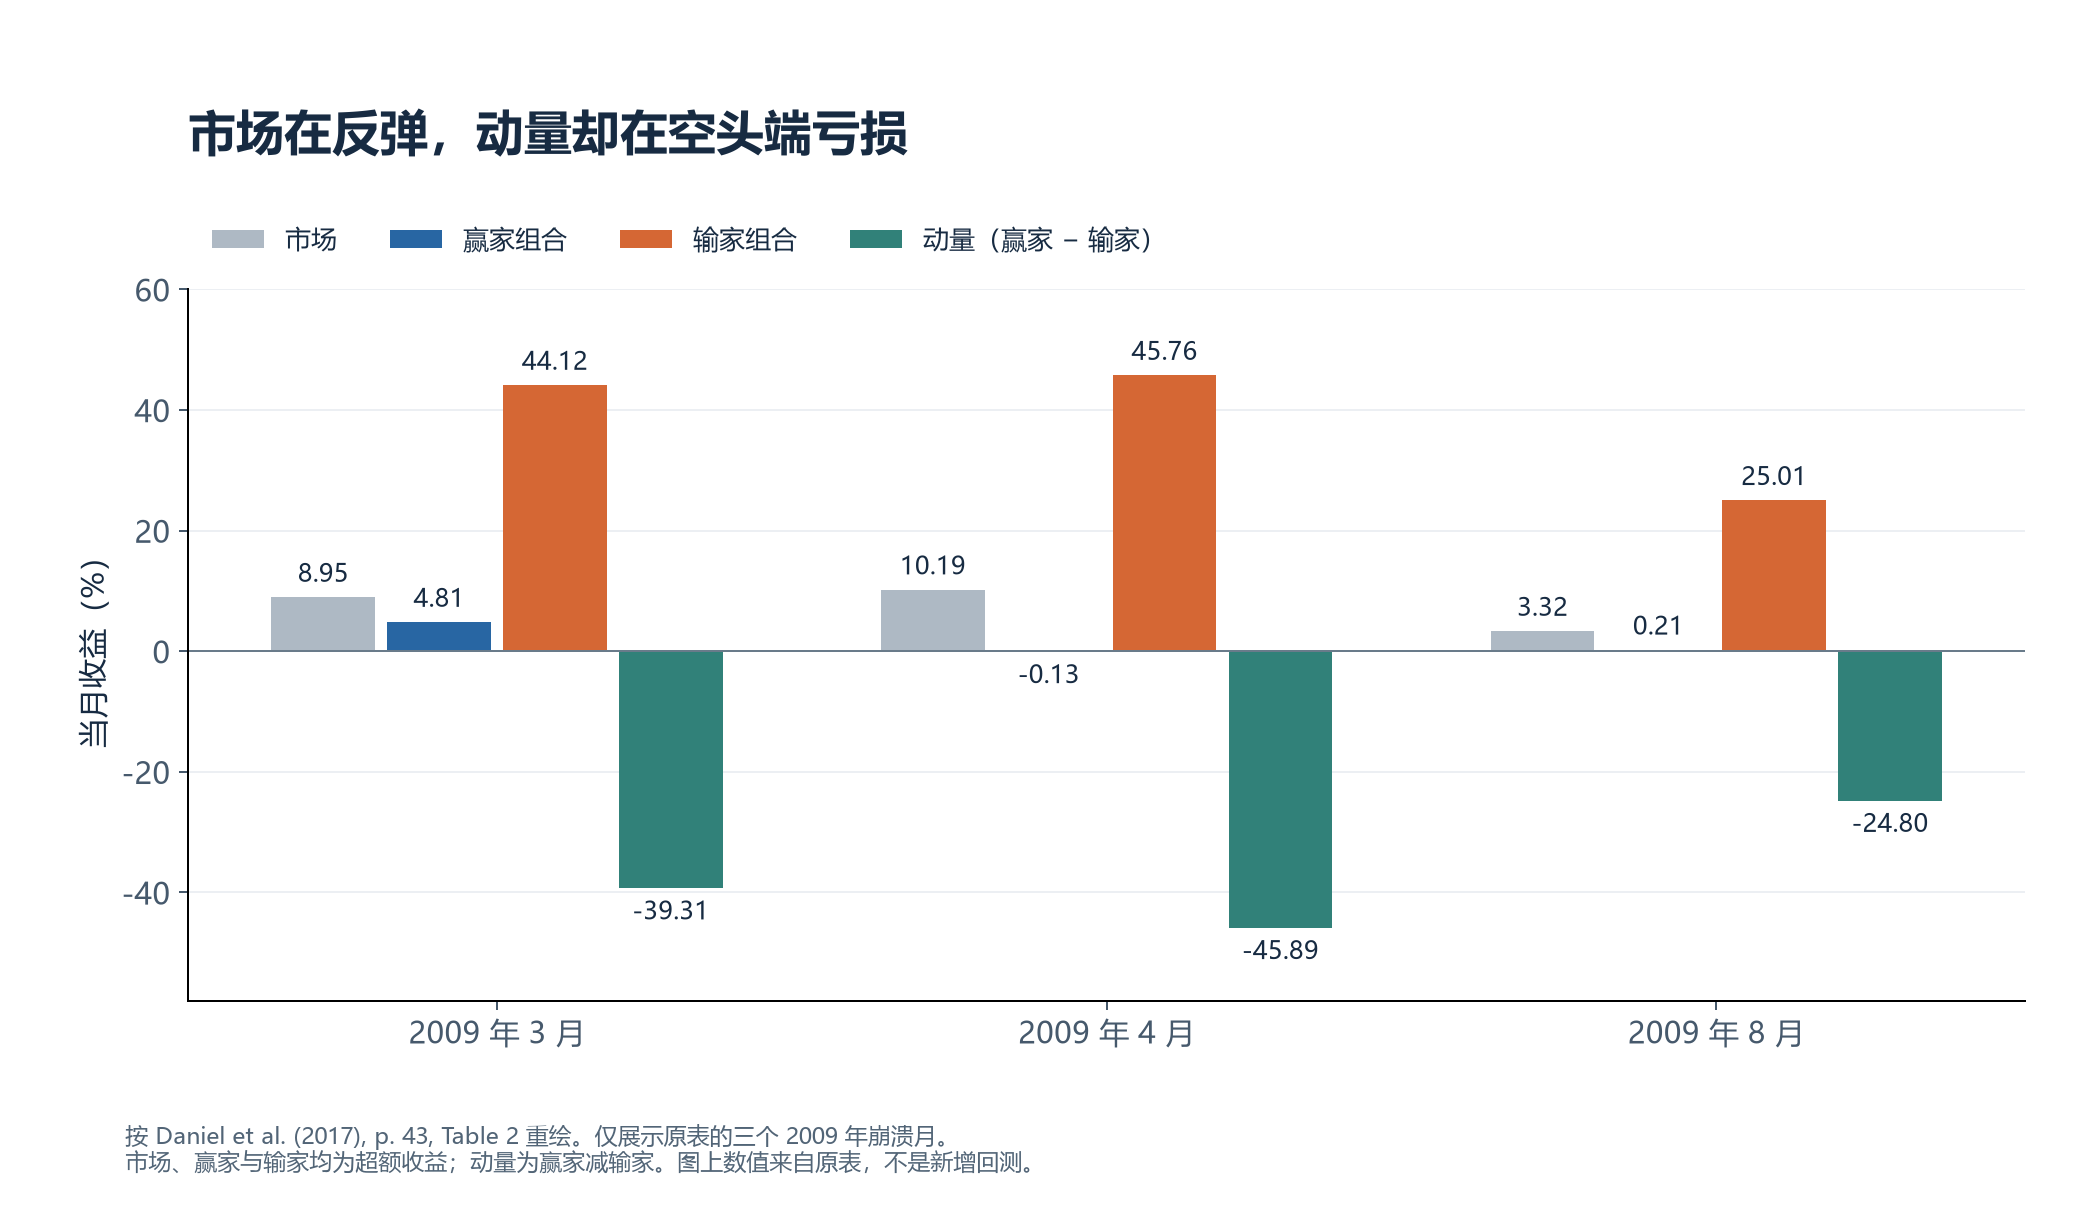
图 9. 市场反弹与动量亏损。依据 Daniel et al. (2017, p. 43, Table 2) 重绘;仅展示原表中的三个 2009 年崩溃月。市场、赢家和输家为超额收益,动量为赢家减输家。原表先筛选动量亏损超过 20% 的月份,因此此图用于解释这些亏损的来源,不用于估计反弹期间发生崩溃的概率。
为什么输家会突然反弹得这么猛?股价长期下跌后,债务与固定经营支出相对于剩余股权变得更大,这就是有效杠杆上升。股东只享有扣除债务后的剩余价值,又受有限责任保护,股权因而类似看涨期权:企业价值已经很低时,再跌能损失的股权有限;一旦经营前景改善,股权却可能成倍上涨。动量卖空这些股票,就带上了卖出看涨期权般的收益形状。即便账面债务很少,固定经营成本也能产生类似作用。
这种关系可以用一个简单的分段式说明。令 $r_{M,t}$ 为市场超额收益,$r_{\mathrm{MOM},t}$ 为动量收益,$a$ 为截距,$b_0$ 为市场非正收益时的敏感度,$b_+$ 为市场上涨时额外增加的敏感度,则
$$ r_{\mathrm{MOM},t} =a+b_0r_{M,t}+b_+\max(r_{M,t},0)+\varepsilon_t. $$市场上涨时总敏感度为 $b_0+b_+$。当 $b_+$ 显著为负,市场反弹越强,动量损失就可能越大。由于式中的期权形状项不是扣除成本后的可交易超额收益,截距 $a$ 不能直接解释成策略的异常收益;原文另用期权价格作了调整(Daniel et al., 2017, pp. 10–14, 23–26)。
作者再用隐马尔可夫模型(hidden Markov model,HMM)识别这种暴露:假设市场在不可直接观察的平静、动荡两种状态间转换,两种状态有不同的收益、波动和上涨敏感度;根据截至上月的市场及动量收益,更新本月处于动荡状态的概率。模型因此同时利用了波动和收益形状,而不只把高波动叫作危险。
原文确有 1980 年 9 月至 2013 年 12 月的递归样本外检验:每月只使用此前数据重新估计参数,大额亏损仍集中在较高的动荡概率区间。不过,“十三次崩溃全部发生在概率超过 80% 时”的结果使用了全样本参数,而且高概率状态共出现 155 个月,不能理解为十三次精准报时。模型的作用是识别风险容易积累的环境,是否据此减仓,还要比较误报的机会成本与避险收益(Daniel et al., 2017, pp. 20–22, 49, 58)。
六、知道风险以后,怎样改变组合
风险指标只有改变持仓,才会改变投资结果。这里有两种决定:一是重新分配资产权重,让组合少承受某类损失;二是保留原来的选股或因子规则,只调整投入多少资金。前者需要估计资产之间如何共同亏损,后者需要判断风险何时值得承担。
6.1 把尾部损失写进组合约束
投资者可以要求:在最差的 $1-\alpha$ 部分情景里,平均损失不能超过给定预算。这就是对 $\alpha$ 水平的 CVaR 设置上限。困难在于,组合权重一变,哪些情景属于这一最差部分也会改变,不能先选出一组坏日子,再把它们永远固定下来。
一种有效做法是引入辅助变量 $\eta$,让优化程序同时寻找组合和尾部起点。设 $w$ 为资产权重,$L(w)$ 为组合损失,$(x)_+=\max(x,0)$,则
$$ \operatorname{CVaR}_{\alpha}(L(w)) =\min_{\eta}\left\{\eta+\frac{1}{1-\alpha}\mathbb E[(L(w)-\eta)_+]\right\}. $$对于 $N$ 个等概率情景,令 $L_s(w)$ 为第 $s$ 个情景的损失,$z_s$ 为超过 $\eta$ 的损失,风险预算为 $B$,就能把约束写成
$$ \eta+\frac{1}{N(1-\alpha)}\sum_{s=1}^{N}z_s\leq B, \qquad z_s\geq L_s(w)-\eta,\quad z_s\geq0. $$当情景损失随权重线性变化,配合线性的预算、持仓和交易限制,整个问题可以用线性规划求解。Palmquist 等把这一方法用于“在 CVaR 预算内尽量提高期望收益”,并展示了如何把现金、比例交易成本和单只股票权重上限一起纳入模型。贡献在于让尾部约束能够实际求解,而不是证明某组最优权重会在未来胜出(Palmquist et al., 1999, pp. 5–12)。
计算上的方便仍有一个前提:情景要包含需要防范的风险。若历史窗口恰好没有共同暴跌,优化器可能把组合配置到几只过去从未一起亏损的资产上。求得很低的 CVaR,只能说明组合适合输入的情景。危机情景、权重上限和成本假设,应与优化结果一起接受检验。
6.2 少亏大钱,也要付出代价
只盯着最坏的损失,可能让资金过度集中于少数历史尾部较轻的资产。Dias 尝试把日常分散化与极端损失一起考虑。她先对不同资产子集分别求解满足目标收益的最小方差组合,再从这些候选组合中选出 CVaR 最低的一个。每个候选组合的 CVaR 都由组合收益估计,因此保留了资产共同涨跌的信息。另一种单阶段方案,把各资产 CVaR 的加权和放进目标函数;这个和是组合 CVaR 的上界,较容易计算,却没有利用尾部的分散效果(Dias, n.d., pp. 9–12)。
研究用美国十个行业组合,每周根据此前 1,000 个交易日重估权重,考察 2003—2014 年的后续表现,禁止做空,也不持有现金。两阶段方案在金融危机子期表现较好,但优势有明显代价:危机前放弃了收益,危机时换手更高。全测试期的年化 Sharpe 比率——平均超额收益除以超额收益标准差——为 0.909,低于均值—方差组合的 0.976;危机子期分别为 0.178 和 0.047。原研究用分块重抽样(block bootstrap)估计不确定性:将连续的收益片段反复抽取,重新计算绩效;由此得到的置信区间很宽(Dias, n.d., pp. 6–7, 23, 25–26)。
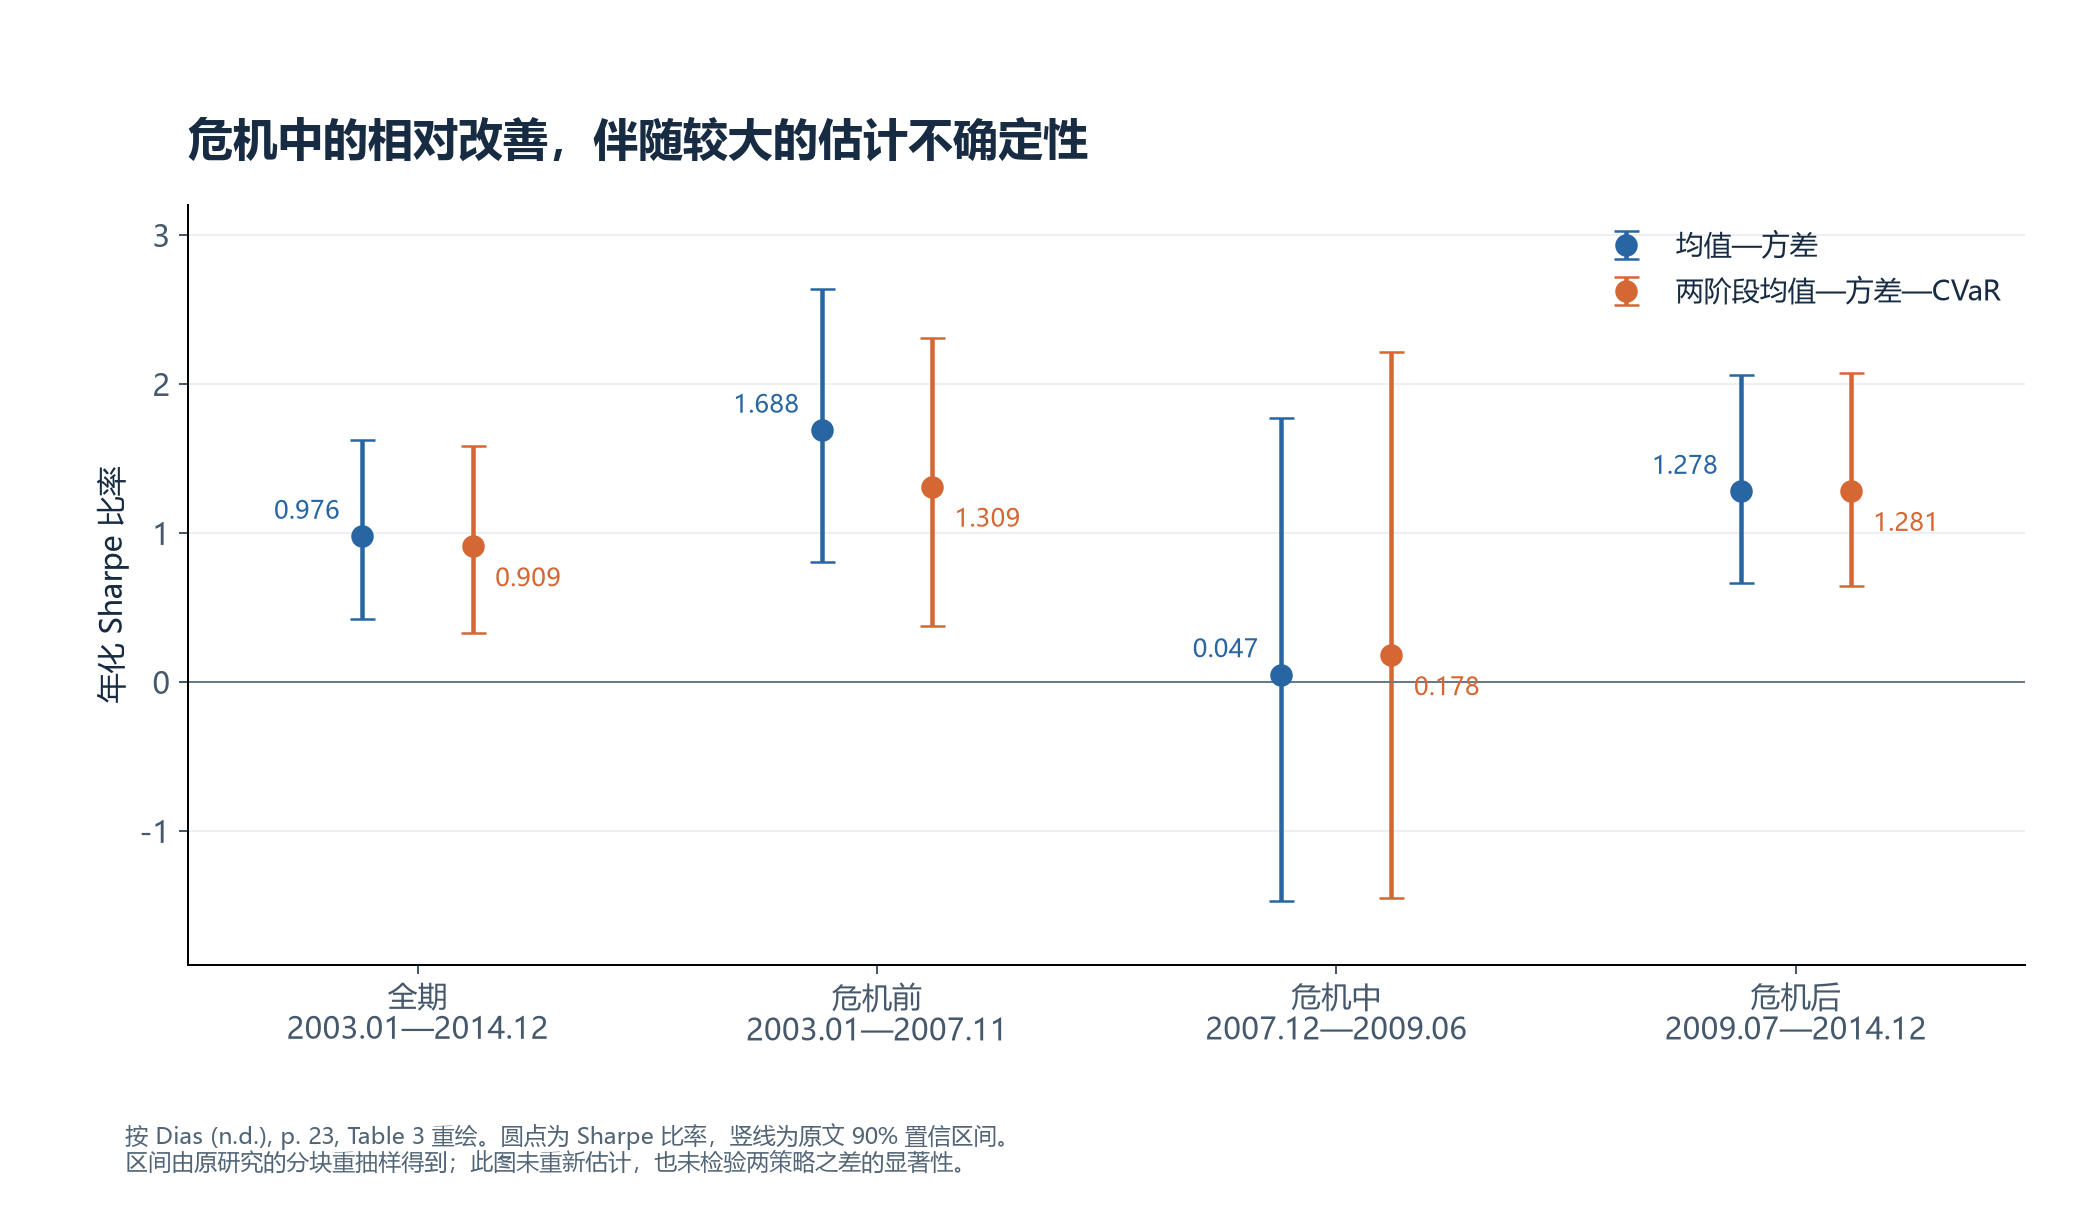
图 10. 尾部约束的收益代价与不确定性。依据 Dias (n.d., p. 23, Table 3) 重绘。圆点为年化 Sharpe 比率,竖线完整保留原文 90% 置信区间。危机期间的点估计较好,但区间很宽;单个策略区间是否重叠也不能代替两策略差值的正式检验。
这项研究的启发是,在均值—方差选择中加入尾部信息,能够改变组合面对危机的方式。但“危机里相对好一些”与“整个投资期更值得持有”要分开评价;答案还取决于投资者愿意为保护付出多少正常时期收益和交易成本。
6.3 风险变大时,为什么应该减仓
调整总仓位不必先判断哪只股票会崩盘。对一项已有策略,如果近期波动能够预示下一期风险,就可以在风险升高时少投一些。真正决定这种做法是否有利的,是风险上升以后,预期收益有没有跟着充分提高。
Moreira 和 Muir 从均值—方差投资者出发。若下一期超额收益的条件均值为 $\mu_t$、方差为 $v_t$,风险厌恶系数为 $\gamma>0$,在没有仓位约束的单资产问题中,最优持仓是 $\mu_t/(\gamma v_t)$。他们发现,样本中的方差变化很大,却没有得到预期收益同比例的补偿,于是用上一月日收益算出的实现方差 $\hat v_t$ 近似下一月风险,并按其倒数配置:
$$ r^{\mathrm{VM}}_{t+1}=a_t r_{t+1},\qquad a_t=\frac{c}{\hat v_t}. $$这里 $r_{t+1}$ 是原策略的超额收益,$c>0$ 只控制平均规模。这称为逆方差缩放。机制也解释了一个看似矛盾的现象:危机之后股票可能有较高预期回报,但短期风险增幅更大,投资者仍有理由先减仓,等波动回落后再增加持仓。论文的主要资产定价含义,正是检验风险与回报的变化是否相称(Moreira & Muir, 2016, pp. 5–8, 16–17)。
Barroso 和 Santa-Clara 对动量采取另一种办法:按预测标准差的倒数调整仓位,尽量保持风险水平稳定,称为逆波动缩放。若 $d(t)$ 为月末最后一个交易日,$r_d$ 为动量日收益,以此前 126 个交易日估计下一月方差,再按月度目标标准差 $\sigma_\star$ 调整:
$$ \hat\sigma^2_{t+1|t}=\frac{21}{126}\sum_{j=0}^{125}r^2_{d(t)-j}, \qquad r^{\mathrm{RM}}_{t+1}=\frac{\sigma_\star}{\hat\sigma_{t+1|t}}r_{t+1}. $$论文采用相当于年化 12% 的目标。同样的预测方差上升,会触发比逆方差规则更温和的减仓。作者另用一阶自回归模型,即用上期风险解释本期风险的回归,检验风险是否可预测;真正用于调仓的输入,是上式的六个月日收益估计(Barroso & Santa-Clara, 2014, pp. 8–12)。
动量特别适合这一思路,因为它的高风险状态有持续性,而且高风险之后的收益表现较差。只对冲市场 beta 会漏掉大量动量自身的风险;直接控制策略总波动,能覆盖更大一部分可预测风险。在 1927—2011 年样本中,缩放后 Sharpe 比率从 0.53 升至 0.97,收益分布的负偏度与极端程度也明显下降,剔除两次最严重崩盘所在年份后仍有改善(Barroso & Santa-Clara, 2014, pp. 12–15, 18)。这里的“动量自身风险”是市场因子以外的组合风险,并非可通过多持几只股票消除的个股风险。
这两条规则都依赖滞后数据。低波动时期形成的高仓位,仍会承受尚未出现的冲击;目标波动也不是实际损失的上限。Moreira 和 Muir 在 1926—2015 年样本中的基准市场策略,仓位第 99 百分位达到 6.39 倍;他们也检验了限制杠杆和加入交易成本的版本,发现部分收益仍然保留。因此,实施时应比较完整规则,包括融资与交易限制,而不能只比较未经约束的收益曲线(Moreira & Muir, 2016, pp. 11–13, 33–34)。
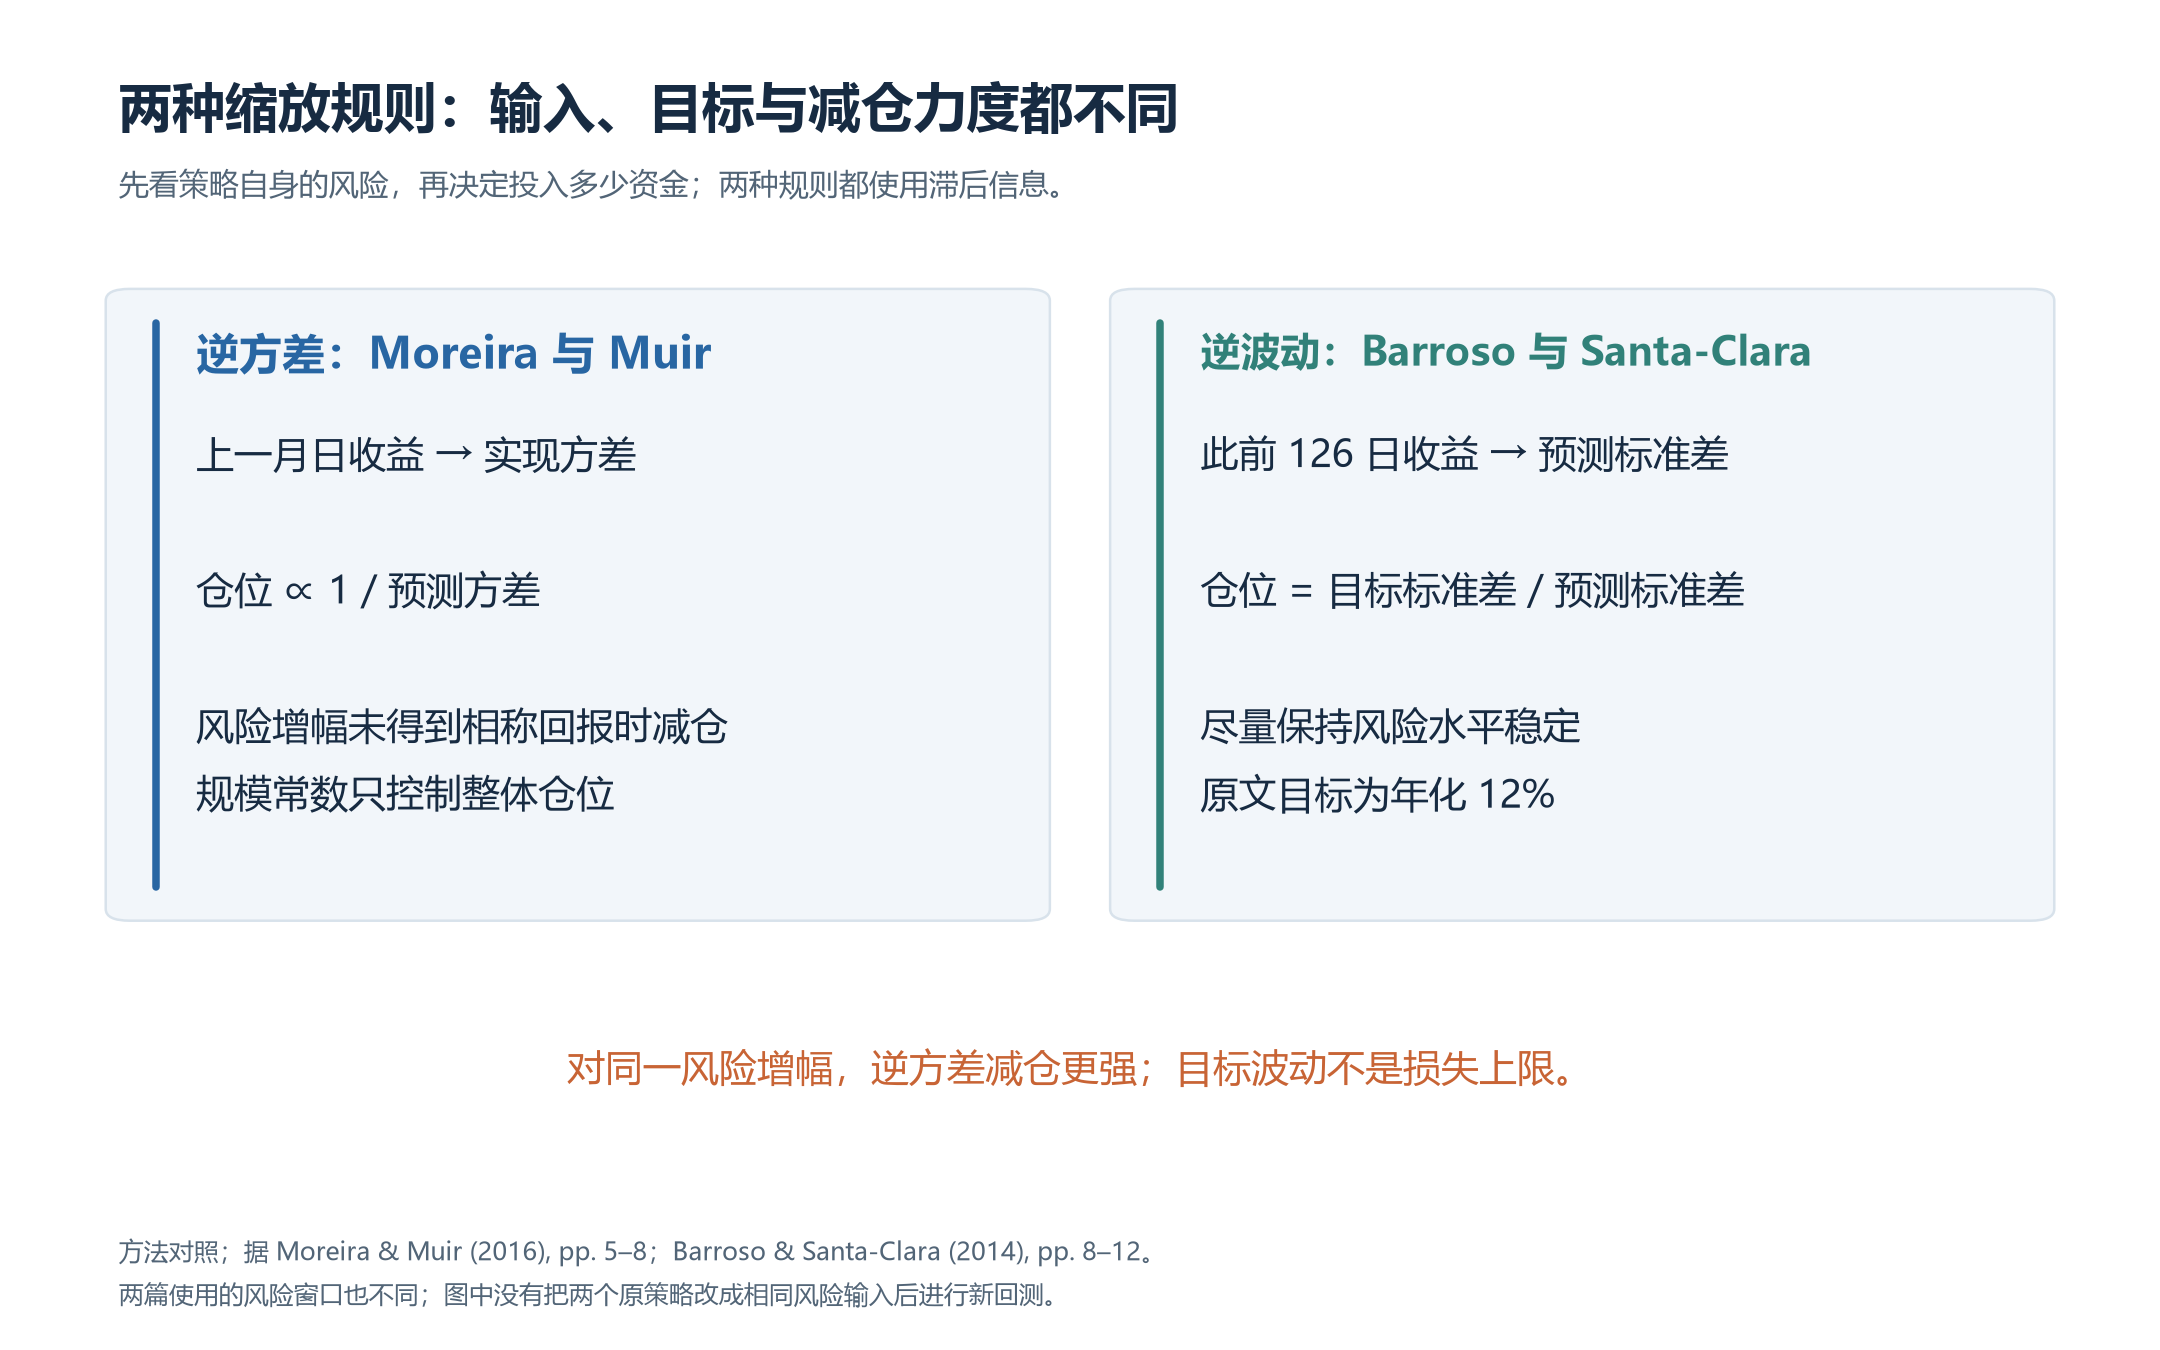
图 11. 两种缩放规则的区别。根据 Moreira and Muir (2016, pp. 5–8) 及 Barroso and Santa-Clara (2014, pp. 8–12) 整理。逆方差规则对相同风险增幅反应更强,但两篇原文连估计窗口也不同,不能把它们当作仅更换了一个指数的同一策略。
6.4 历史上的搭配,为什么到了未来就失效
更广的样本带来了不同答案。Cederburg 等利用 1926 年 7 月至 2016 年 12 月的美国股票数据,把检验扩展到 103 个策略,各策略随数据可得性具有不同起点。直接比较缩放前后表现:53 个 Sharpe 比率提高,50 个降低,显著改善主要集中于动量相关策略。波动管理因此有适合的对象,尚不能据此成为所有策略的通用规则(Cederburg et al., 2019, pp. 8–10)。
收益回归中无法由基准解释的截距称为 alpha。Moreira 和 Muir 报告的正 alpha,与直接持有缩放组合未必更好,可以同时成立。把缩放组合对原组合回归,称为覆盖回归(spanning regression):
$$ r^{\mathrm{VM}}_t=a+b r_t+\varepsilon_t. $$在允许持有无风险资产、没有额外持仓或杠杆约束的设定中,正的 $a$ 表示:事后把原组合与缩放组合适当搭配,可以改善收益与波动的组合选择。它没有要求缩放组合单独持有时更好。原因很直观:两者表现并不完全同步,缩放组合即使平均收益稍低,也可能提供有价值的搭配。若两者标准差相等、相关系数为 $\rho$、样本平均超额收益分别为 $\bar r^{\mathrm{VM}}$ 和 $\bar r$,正 alpha 只要求 $\bar r^{\mathrm{VM}}>\rho\bar r$;单独持有的 Sharpe 更高,却要求 $\bar r^{\mathrm{VM}}>\bar r$。这是两道不同的门槛(Cederburg et al., 2019, pp. 11–13)。
投资者接下来还要知道,今天应把多少资金分给两种组合。Cederburg 等从最初 120 个月开始估计权重,以后每月只使用当时已有的数据,同时允许持有无风险资产,并把两版本合并后对原策略的净头寸限制在 −5 至 5 倍。基准风险厌恶系数为 5。103 个实时组合中,45 个提高了 Sharpe,31 个提高了确定性等价收益(certainty equivalent return),即在给定风险偏好下,与该风险组合同样有吸引力的确定收益(Cederburg et al., 2019, pp. 16–20)。
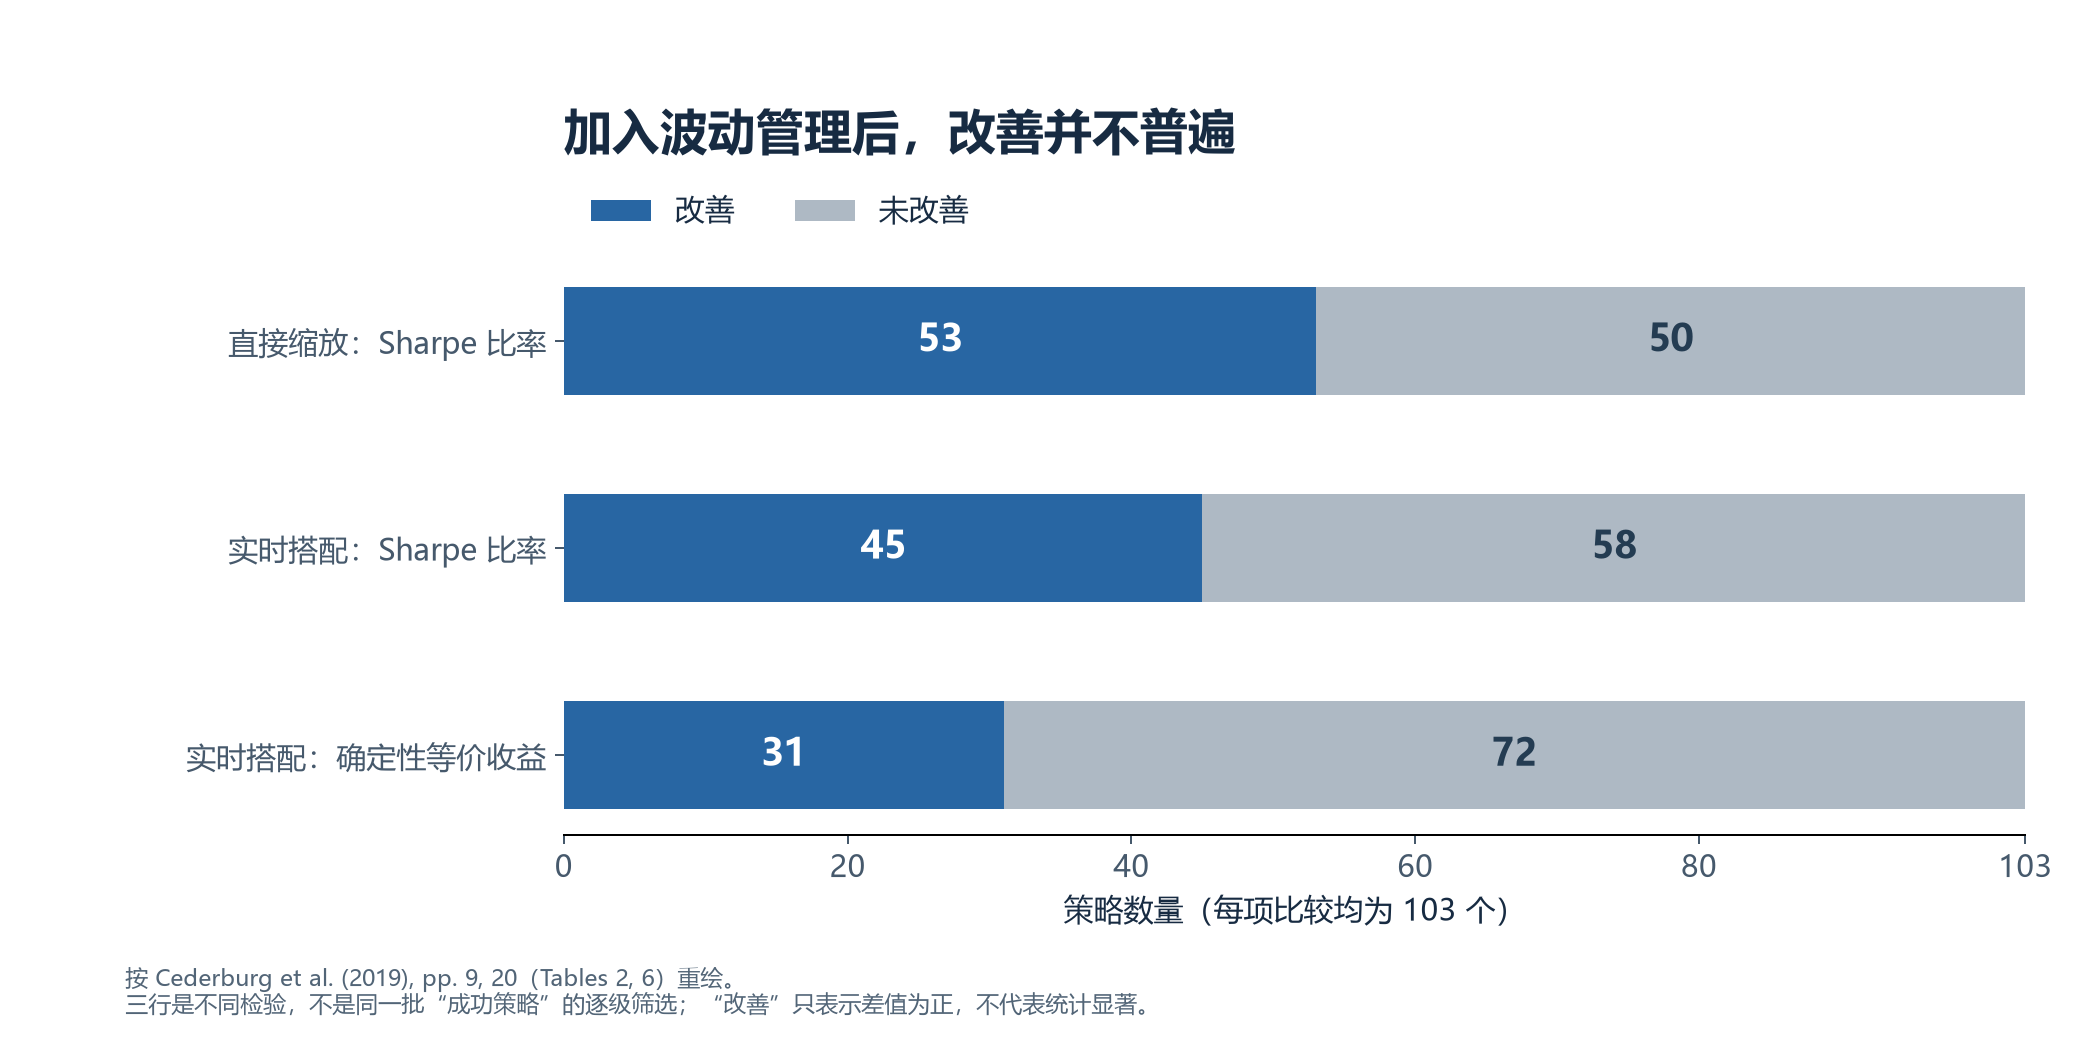
图 12. 波动管理的三种检验。依据 Cederburg et al. (2019, pp. 9, 20, Tables 2 and 6) 重绘。第一行比较缩放前后直接持有的表现;后两行比较允许加入缩放版本与不允许加入它的实时组合。三行各含 103 个策略,检验对象不同,不能读成同一批成功策略的逐层筛选。“改善”仅指差值为正,并不都具有统计显著性。
问题不只是数据不够多。延长训练期并未系统改善结果;作者发现,缩放组合与原组合之间的回归关系经常发生结构变化,过去估出的搭配比例到了下一段时期就不再合适。市场组合就是一个例子:早期大萧条期间的出色表现会使投资者偏向缩放版本,后来的相对表现却变弱了(Cederburg et al., 2019, pp. 18, 22–23)。
因此,波动能否预测与波动管理能否获利之间,还隔着两件事:高风险时是否已有足够回报补偿,以及这种关系是否稳定到足以指导仓位。CVaR 约束可以表达投资者不愿承受什么,波动缩放可以改变承担风险的时机;最终仍须看真实未来损失、成本后收益和资金约束下的表现。
七、当亏损发生在金融机构:还要看谁能补上资本
一家银行受损,其他银行有余力接手它的资产,问题可能止于这家银行;如果大家同时缺钱,就可能一起抛售资产、收缩贷款,把损失传到实体经济。系统性风险研究关心的,正是这种共同受困时的后果。只看一家机构平时波动多大,或最坏时股价跌多少,还少了两个问题:它是否恰好在全系统最困难时受损,损失后还剩多少资本?
7.1 从共同亏损到资本缺口
先挑出市场最差的那些日子,再看一家机构平均亏多少,得到边际预期损失(marginal expected shortfall,MES)。这里令 $r_i$ 为机构股票收益、$r_m$ 为市场收益,$q_{1-\alpha}(r_m)$ 为市场收益的下分位点;沿用损失为正的约定,
$$ \operatorname{MES}_{i,\alpha} =-\mathbb E[r_i\mid r_m\le q_{1-\alpha}(r_m)]. $$它与机构自身的 ES,区别在于选了谁的坏日子。在损失分布足够平滑的加权组合中,这个条件平均还等于组合 ES 对机构权重的边际变化,所以名字里有“边际”。Acharya 等人的估计方法很直接:取市场收益最差的 5% 交易日,平均机构在这些日子的收益并取负号。若只按机构自己的最差日期取样,就丢掉了共同困境这一条件(Acharya et al., 2010, pp. 8, 18–20)。
共同亏损仍不等于资本不足。面对相同比例的股权损失,一家资本充足的银行可能还能正常经营,另一家高杠杆银行却可能需要补资。系统性预期损失(systemic expected shortfall,SES)把这件事纳入定义:令 $\mathcal S$ 表示全系统资本不足,$A_i$ 是机构的资产规模、$k$ 是要求的资本比例,$W_i$ 是期末权益,则
$$ \operatorname{SES}_i =\mathbb E[\mathbf1_{\mathcal S}(kA_i-W_i)] =\Pr(\mathcal S)\mathbb E[kA_i-W_i\mid\mathcal S]. $$这里衡量的是资本缺口金额,并乘上系统危机的概率。这个定义来自一个明确的经济问题:银行作决策时没有承担其资本不足给其他人造成的全部损失;如果事前收费随这种预期损失增加,银行就有理由少加杠杆、少承担共同风险(Acharya et al., 2010, pp. 11–15)。
论文用危机前的 MES 和杠杆解释美国金融机构在 2007 年 7 月至 2008 年底的股票表现,二者结合比仅看自身 ES 或波动率更有解释力。但这不是一条已经校准好的实时资本预测公式:回归关系是用这场危机的结果估出来的。原文还指出,从普通坏日子向真正危机外推,会漏掉危机才出现的融资困境成本,尤其容易低估高杠杆机构和出售尾部保险机构的风险(Acharya et al., 2010, pp. 19–20, 23–27)。
7.2 一家机构陷入困境时,系统会怎样
现在把条件调转过来:已知一家机构受困,整个金融系统的损失分位数是多少?这就是这里的条件风险价值(conditional value-at-risk,CoVaR);它是条件分布的分位数,与前文平均尾部损失的 CVaR 不是同一个量。
Girardi 和 Ergün 将“机构收益恰好等于其下尾分位点”改成“收益不高于该分位点”,把跌得更深的情形也纳入困境。若 $L_m=-r_m$ 为系统损失,其修改后的定义可写为
$$ \operatorname{CoVaR}^{m|i}_{\alpha} =\operatorname{VaR}_{\alpha} \bigl(L_m\mid r_i\le q_{1-\alpha}(r_i)\bigr). $$上式为简便使用同一概率水平,两处也可分别设定。这个修改有实际用处:数据中存在一批跌破阈值的日期,可以直接检验在这些日期里,系统损失超过所报分位数的频率;连续收益“恰好等于阈值”的条件则难以如此检验(Girardi & Ergün, 2012, pp. 7, 12–14)。
作者进一步比较困境状态与正常状态的 CoVaR,并把相对正常状态的百分比变化记为 $\Delta\mathrm{CoVaR}$。正常状态指机构收益处于条件均值上下一个标准差内。估计时,他们先求机构的分位数,再拟合机构与系统的联合分布,让波动和相关性随时间变化,最后计算条件分位数。对 2000 年 6 月至 2008 年 2 月的 74 家美国金融机构,允许分布不对称且厚尾的偏斜 $t$ 分布未被文中的覆盖检验拒绝,正态设定则被拒绝。自身 VaR 与 $\Delta\mathrm{CoVaR}$ 的联系较弱,也说明只盯住一家机构自己的风险,可能漏掉它与系统之间变化的联系。这里识别的是共同困境的统计关系,不能据此确定风险传染的因果方向(Girardi & Ergün, 2012, pp. 8–10, 14–19)。
7.3 把压力情景直接换算成补资金额
Brownlees 和 Engle 把资本需求写成可逐期计算的条件资本缺口(conditional capital shortfall,SRISK)。计算先设定压力情景:未来 $h$ 期市场累计收益低于阈值 $C$。在这个情景下,机构股票的预期累计损失称为长期边际预期损失(long-run marginal expected shortfall,LRMES):
$$ \operatorname{LRMES}_{i,t} =-\mathbb E_t[R_{i,t+1:t+h}\mid R_{m,t+1:t+h}\lt C], $$其中 $R$ 表示区间累计简单收益。再令 $D_{i,t}$ 为账面债务、$W_{i,t}$ 为权益市值,资本要求为总资产的 $k$,并假设压力期间预期债务不变,就得到
$$ \operatorname{SRISK}_{i,t} =kD_{i,t}-(1-k)W_{i,t}(1-\operatorname{LRMES}_{i,t}). $$公式把三件事连了起来:债务需要多少资本支撑,现有股权能吸收多少损失,以及股权在共同危机中预计缩水多少。因此,两家股票跌幅相同的机构,可能有完全不同的补资需求。与上述 SES 定义相比,这里直接报告“危机已经发生这一条件下缺多少”,不再乘危机概率(Brownlees & Engle, 2016, pp. 5–7)。
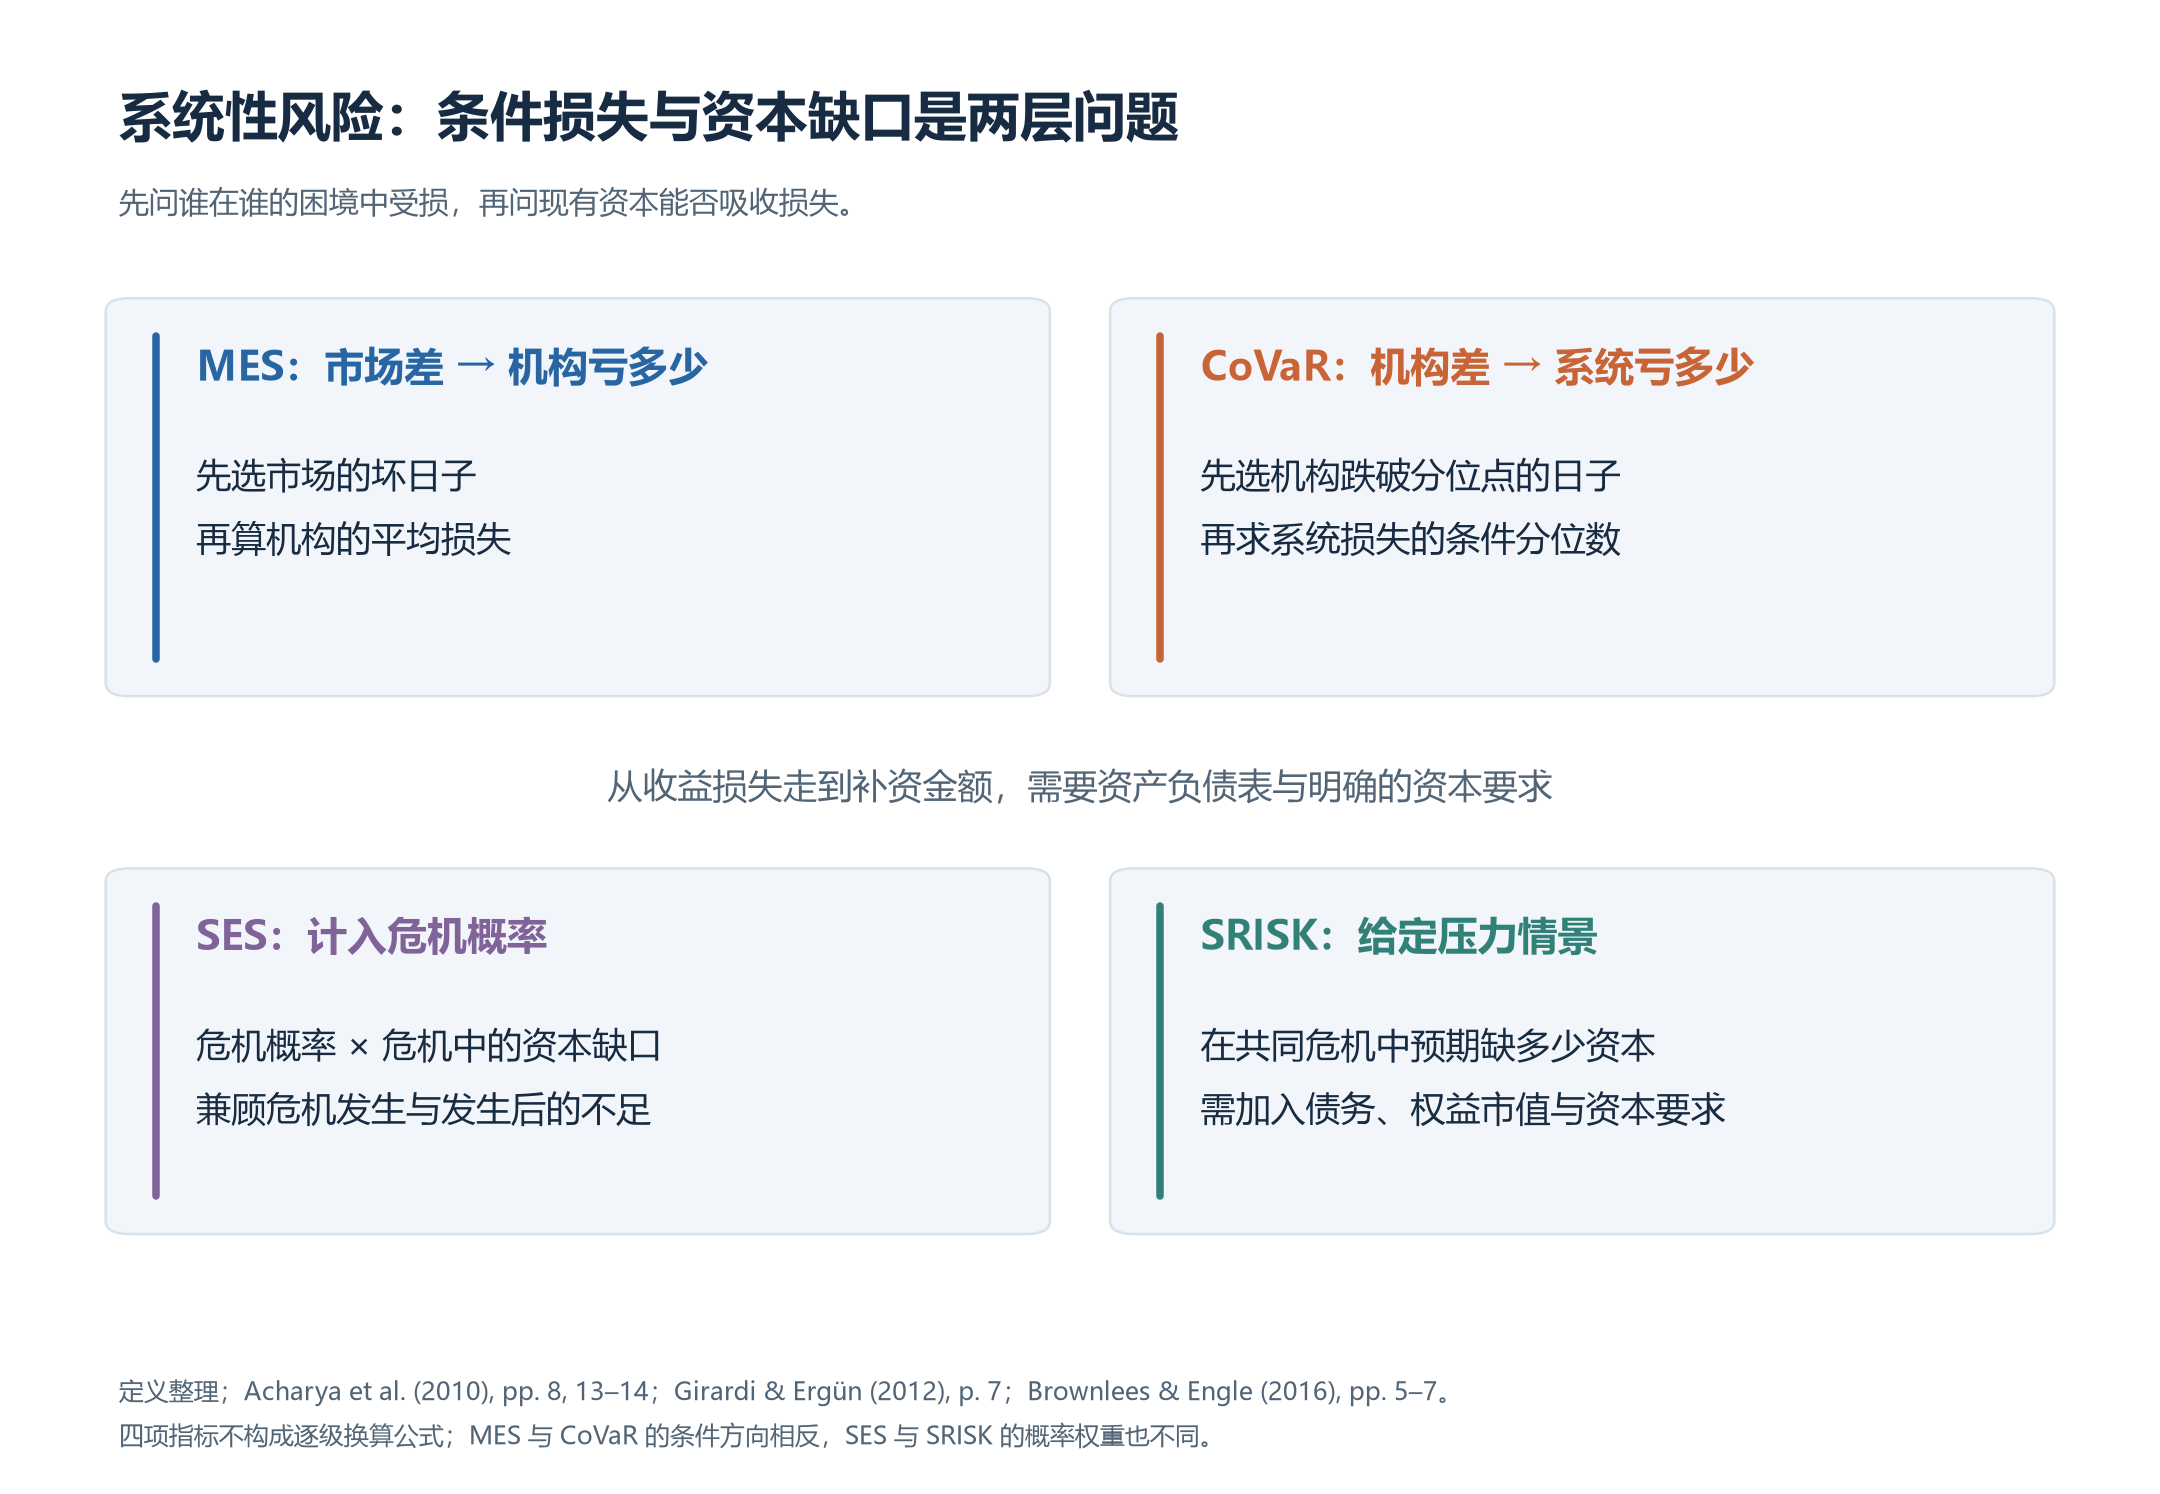
图 13. 从条件损失到资本不足。根据 Acharya et al. (2010, pp. 8, 13–14)、Girardi and Ergün (2012, p. 7) 及 Brownlees and Engle (2016, pp. 5–7) 整理。四项指标不是逐级换算公式:条件方向、输出单位和危机概率权重各不相同。
实际估计先拟合机构和市场的波动、相关性变化,再联合模拟未来收益路径,留下满足市场压力条件的路径,平均其中的机构损失。论文采用 22 个交易日内市场下跌超过 10%、资本比例为 8% 的设定;这些是压力测试参数,可以改变。单家机构算出负值表示资本盈余,汇总系统缺口时只加正值,因为危机中别家的盈余未必能及时调来救助缺资本的机构(Brownlees & Engle, 2016, pp. 6–10)。
原文的行业分解把这种变化画得很清楚:危机前,缺口较多来自券商与其他机构;危机扩散后,存款机构与保险公司的部分显著扩大。总量相近也可能掩盖风险承担者的变化,因此只盯住一个系统总数还不够(Brownlees & Engle, 2016, pp. 16–17)。
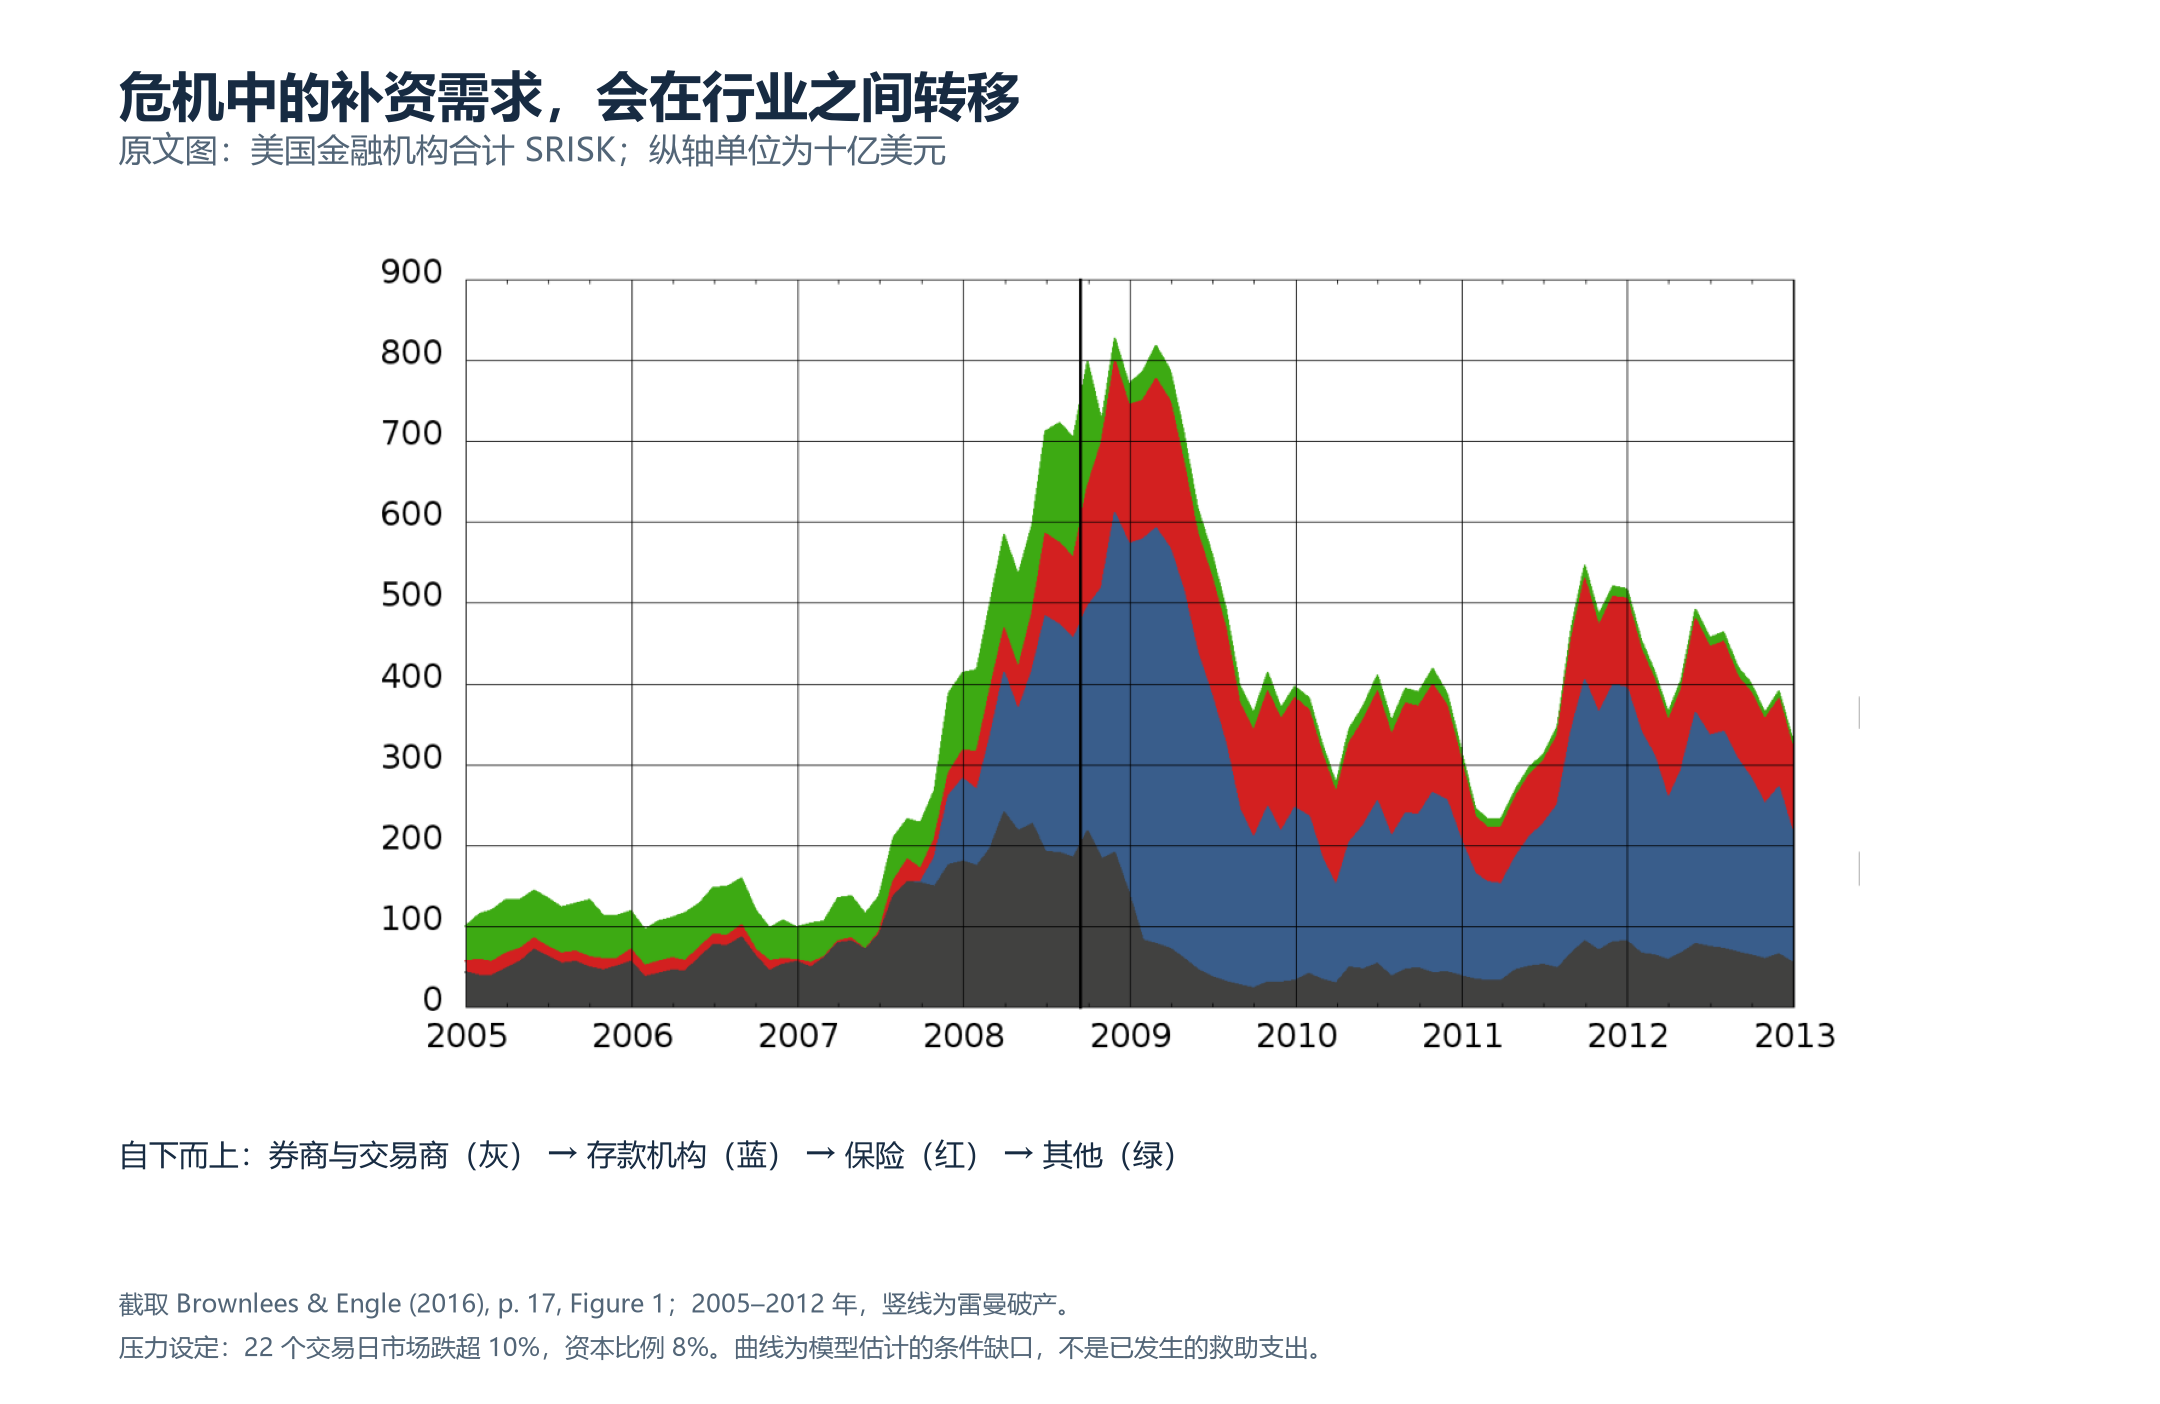
图 14. 资本缺口的总量与行业构成。截取 Brownlees and Engle (2016, p. 17, Figure 1),横轴为 2005—2012 年,纵轴为十亿美元,竖线标出雷曼破产。模型设定为 22 个交易日内市场跌超 10%、资本比例 8%;机构样本按 2007 年 6 月底规模筛选。这是估计的条件资本需求,不是已经支付的救助金额。
这套方法的进展在于把市场信息和资产负债表接起来,并让资本缺口随当时信息更新。论文逐期估计的 SRISK 与随后金融机构获得的危机支持有预测关系,但支持金额也受政府和机构自身决策影响;它是一个有用却不完美的检验对象。用这类指标筛查脆弱机构时,还需查看表外承诺与融资结构,因为股价和账面债务无法完整覆盖它们(Brownlees & Engle, 2016, pp. 10, 13–14, 18–20)。
八、把这些研究变成一次可信的检验
真正开始研究时,第一步是把问题写成一句可以检验的话。Cederburg 等的问题就很具体:每个月用过去收益决定原策略与缩放策略的搭配,再比较加入缩放版本是否改善下一期投资结果。它固定了信息时点、持有期和用途。接下来才轮到挑选模型。
8.1 沿着投资者真正经历的时间往前走
先划出训练期,在其中确定窗口、阈值和候选模型;之后每到一个决策时点,只用当时可得的数据重新估计,再留下下一期实际结果。公司名单要包含后来退市的股票,财务数据要按公布时间进入,期权报价与标的价格要对齐。否则,模型会提前知道哪些公司活下来、哪些危机发生过。
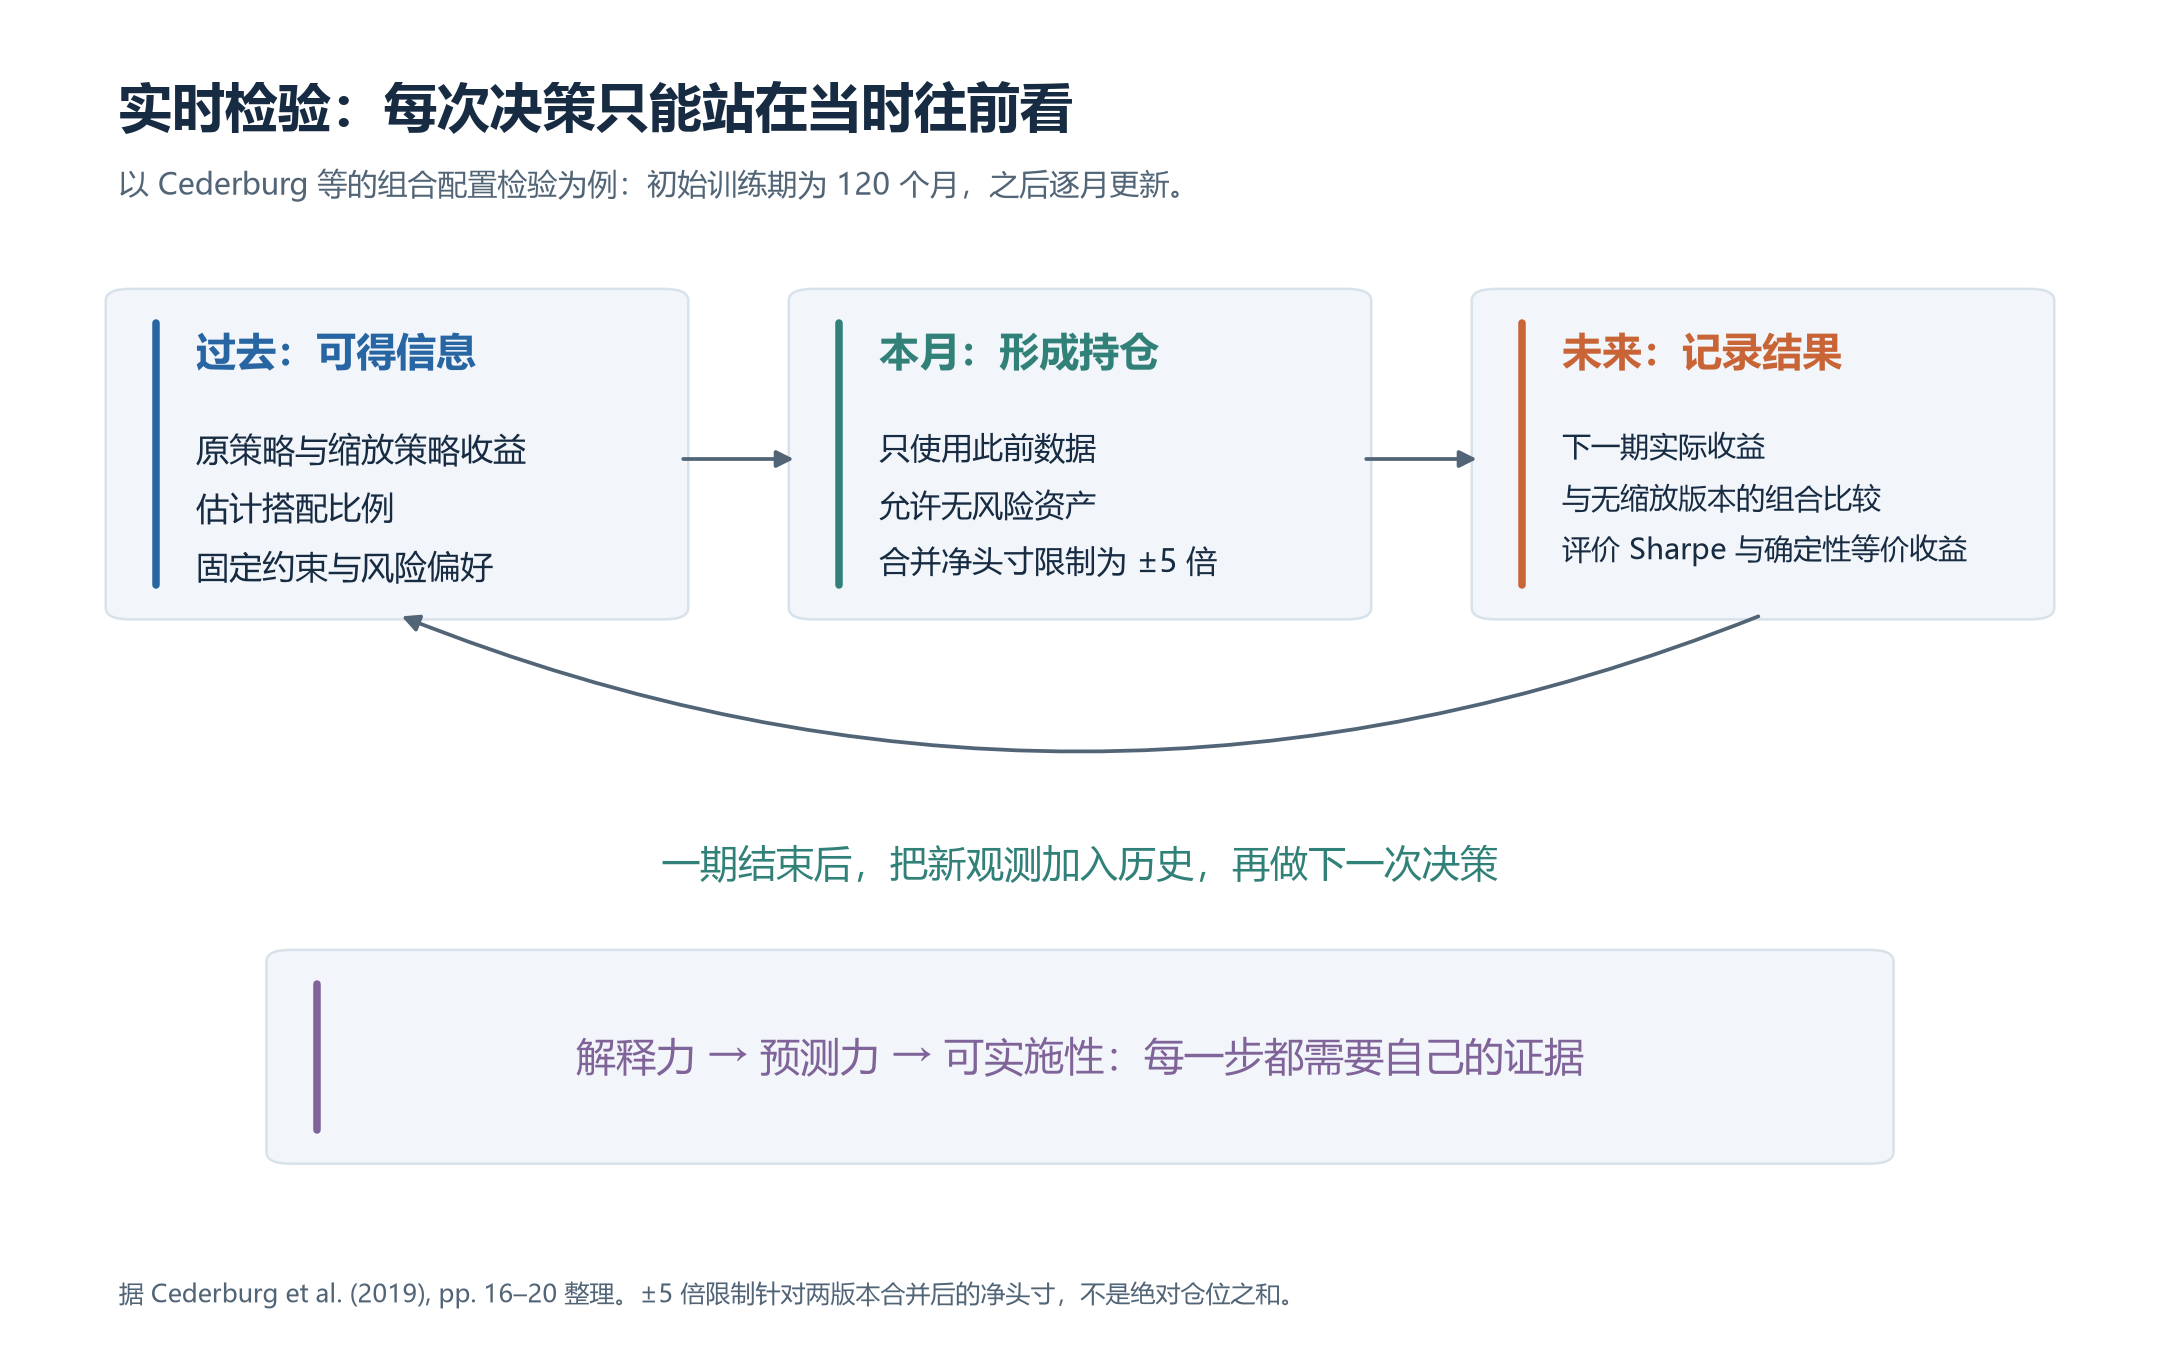
图 15. 把信息时点落实到每次决策。根据 Cederburg et al. (2019, pp. 16–20) 整理的流程图。下一期结果只能用于评价已作出的决策,并在到达下一决策时点后进入估计;不能倒过来选择当前仓位。
尾部模型还需要一项特殊检查:样本里究竟有多少份独立的极端信息。把同一天几千只股票的亏损当成几千次独立冲击,会低估误差;把一轮危机拆成许多独立交易日,也有同样的问题。前文的分块重抽样可用于评估这类误差:按连续时间块抽取整组资产收益,保留波动聚集和共同冲击。阈值选择与组合优化也要在每次抽样中重新执行,才能看到整条研究流程的不确定性。
阈值、估计窗口和依赖模型可以有多个合理选择。重要的是把这个范围事先固定,并展示结果是否依赖某一个特殊设置。越罕见的事件,能用于区分模型的证据越少;一条平滑的风险预测曲线无法改变这一事实。
8.2 三种成功,要分别证明
| 检验目的 | 应当观察的结果 | 容易忽略的失败 |
|---|---|---|
| 预测损失 | VaR 超越频率、超越是否聚集、尾部损失严重程度 | 总次数正确,但危机时连续失守;ES 低估越界后的损失 |
| 解释或预测收益 | 信息在先、收益在后;与实时基准比较;系数与经济量级稳定 | 同期排序被写成预测;长周期重叠收益夸大有效样本量 |
| 改善组合 | 成本后收益、实际 ES、回撤、换手和杠杆分布 | 只靠减少平均仓位降低亏损,或靠无法维持的杠杆提高收益 |
连续条件分布下,合适的 $\alpha$ 水平 VaR 应留下约 $1-\alpha$ 的超越概率;离散分布要按相应概率质量处理。还应检查超越发生的时间:如果大多挤在同一轮危机中,说明模型没有及时跟上风险。ES 则需要继续评价这些坏日子里究竟亏了多少。
组合比较要统一风险预算和融资条件。允许一个策略使用六倍杠杆,却只让基准持有一倍股票,会把融资差异混进规则效果;只报告某次危机少亏了多少,也会漏掉危机前后的持有成本。压力检验至少要覆盖市场下跌、急剧反弹和波动跳升,因为同一个市场状态,对不同策略可能有相反影响。
这些要求共同指向一个可交付的结果:给出当时能知道的信息、当时会做出的交易,以及随后实际发生的损益。模型的解释力、预测力和可实施性,才由此连在一起。
九、二十篇文献各自推进了哪一步
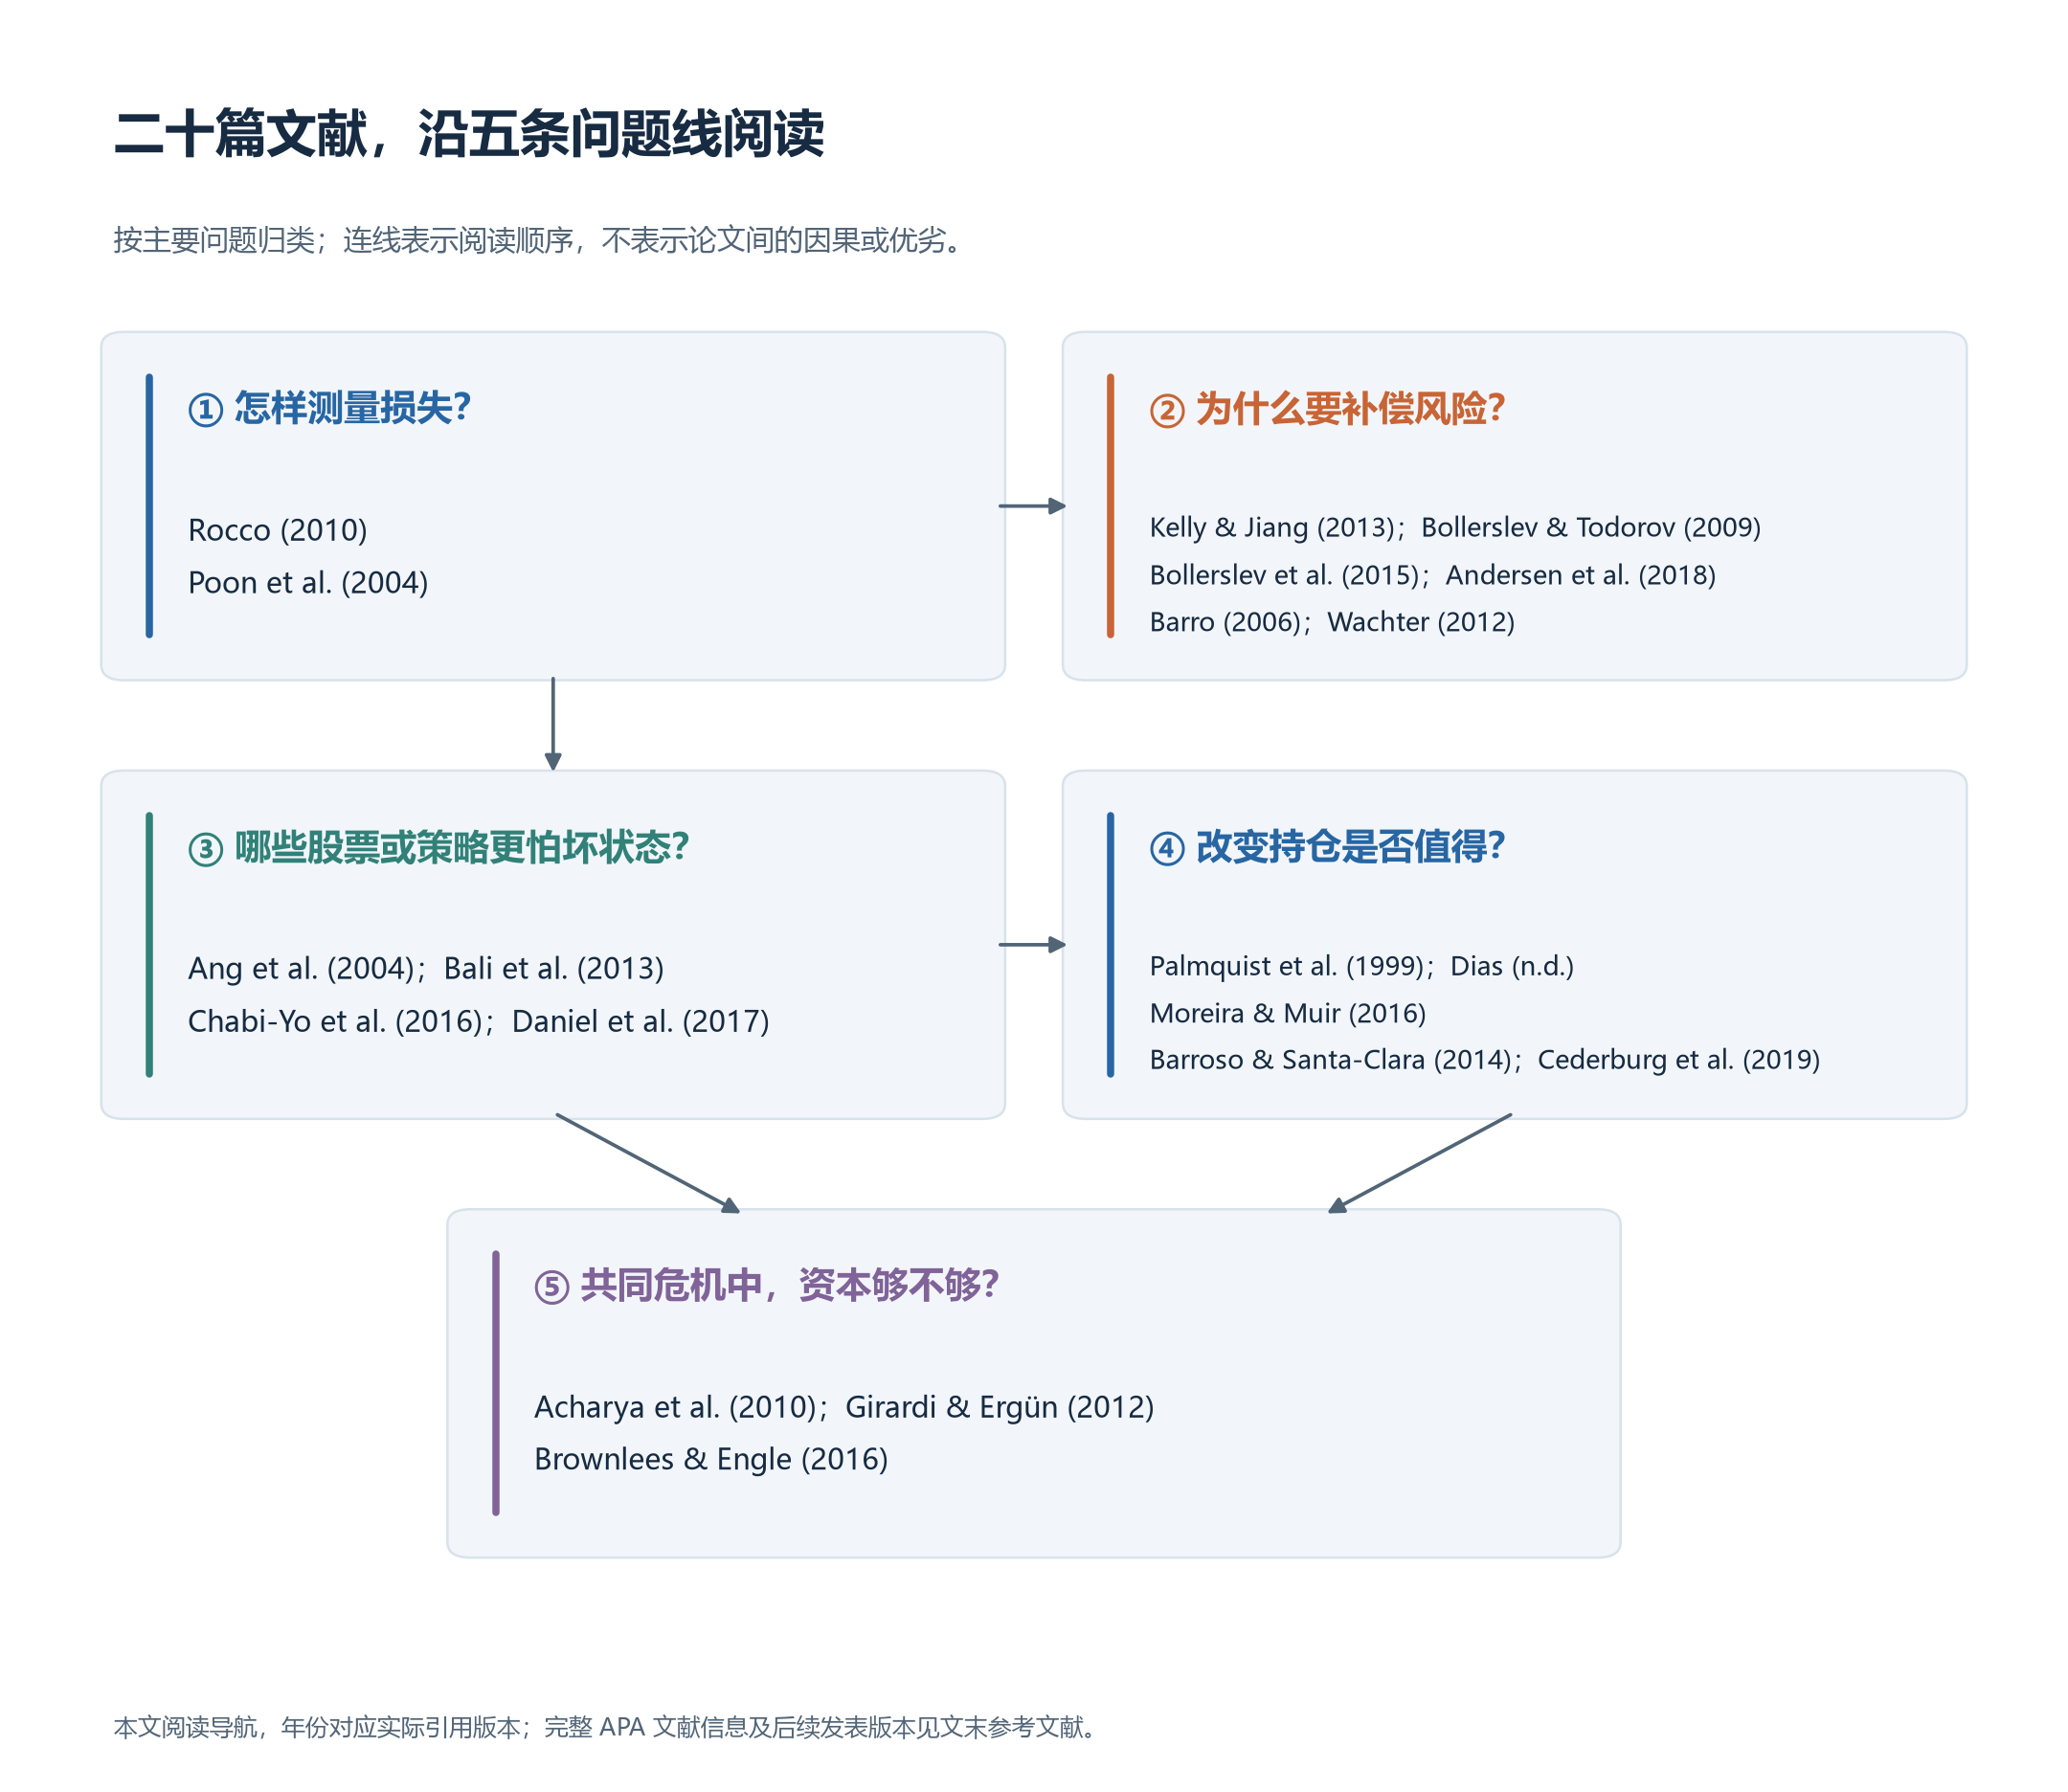
图 16. 二十篇文献的阅读顺序。本文按主要问题整理,年份对应实际引用版本;图中分组用于导航,具体证据与限制见下表。
下表按问题排列。年份对应正文实际引用版本;工作稿与后续期刊版的关系见参考文献。
| 文献 | 核心推进 | 阅读时应保留的条件 |
|---|---|---|
| Rocco (2010) | 将尾部估计、阈值选择和时间依赖放进同一方法框架 | 极值近似需要足够极端的阈值与足够多的数据 |
| Poon et al. (2004) | 先辨认联合尾部的依赖类别,再估计组合损失 | 渐近独立仍可有明显的有限阈值共同损失 |
| Kelly & Jiang (2013) | 汇集个股极端收益,估计共同尾部状态并研究收益补偿 | 依赖共同动态假设;尾厚与绝对损失尺度有别 |
| Bollerslev & Todorov (2009) | 连接高频收益与期权,分别估计实际尾部和定价尾部 | 尾部风险价格包含投资者对坏状态的估值 |
| Bollerslev et al. (2015) | 分解方差风险补偿,识别左跳尾部的收益预测信息 | 左跳变差作为溢价代理需要相应近似条件 |
| Andersen et al. (2018) | 从期权尾部中分离波动相关部分,研究余下的定价信息 | 对收益的预测力与对实际风险的预测力不同 |
| Barro (2006) | 用跨国罕见经济灾难说明股票需要高额补偿 | 宏观累计收缩与股票单日极端损失不是同一事件 |
| Wachter (2012) | 让灾难概率变化,并结合递归偏好解释股价波动 | 结果来自模型机制与校准,不能当作直接观察到的灾难概率 |
| Ang et al. (2004) | 发现普通 beta 之外的下行暴露也与平均收益有关 | 同期关系强于直接的滞后排序预测 |
| Bali et al. (2013) | 在个股自身极端亏损时观察市场状态 | 条件事件与市场下行 beta 不同 |
| Chabi-Yo et al. (2016) | 将股票与市场共同崩盘的依赖联系到平均收益 | 承担共同崩盘风险的补偿,同时意味着危机中表现较差 |
| Daniel et al. (2017) | 从输家股的反弹暴露解释动量崩溃,并估计危险状态 | 事后识别与递归预测的证据要分别看 |
| Palmquist et al. (1999) | 把 CVaR 预算转成可求解的组合约束 | 输入情景决定模型能防范哪些损失 |
| Dias (n.d.) | 先构造分散化候选组合,再选择尾部损失较小者 | 危机改善伴随正常时期机会成本和更高换手 |
| Moreira & Muir (2016) | 利用方差与预期收益变化不相称的现象调整仓位 | 逆方差规则涉及杠杆、成本与规模设定 |
| Barroso & Santa-Clara (2014) | 利用动量风险的持续性,通过逆波动缩放缓解崩溃 | 控制总风险不同于仅对冲市场 beta |
| Cederburg et al. (2019) | 区分直接缩放、事后搭配和实时配置三类结果 | 结构变化会使历史上有效的搭配比例失效 |
| Acharya et al. (2010) | 将共同坏状态、杠杆与资本不足的外部成本联系起来 | 危机前风险输入不等于事前已校准的损失预测模型 |
| Girardi & Ergün (2012) | 将机构跌破分位点纳入 CoVaR 条件,改进估计与检验 | 条件关联本身不识别传染方向 |
| Brownlees & Engle (2016) | 把共同危机中的股权损失换算成条件补资金额 | 结果依赖债务、资本要求和压力情景 |
读完这些研究,投资决策仍要回到三个具体问题:组合会在哪种状态下亏损,承担这种损失能获得多少补偿,以及账户能否撑过补偿兑现之前的坏日子。尾部风险研究的价值,就在于让这三个问题都能被清楚定义、量化并检验。
参考文献
以下按作者姓氏排序。正文引用所据版本,页码均为该版本的原文页码;工作稿另列后续期刊版。n.d. 表示所据稿件未注明日期。
Acharya, V. V., Pedersen, L. H., Philippon, T., & Richardson, M. (2010). Measuring systemic risk (Working Paper No. 10-02). Federal Reserve Bank of Cleveland. https://doi.org/10.26509/frbc-wp-201002
后续发表:Acharya, V. V., Pedersen, L. H., Philippon, T., & Richardson, M. (2017). Measuring systemic risk. The Review of Financial Studies, 30(1), 2–47. https://doi.org/10.1093/rfs/hhw088
Andersen, T. G., Fusari, N., & Todorov, V. (2018). The pricing of tail risk and the equity premium: Evidence from international option markets (CREATES Research Paper No. 2018-2). Aarhus University. https://pure.au.dk/ws/files/120299496/rp18_02.pdf
所据研究报告正文日期为 2017 年 11 月。后续发表:Andersen, T. G., Fusari, N., & Todorov, V. (2020). The pricing of tail risk and the equity premium: Evidence from international option markets. Journal of Business & Economic Statistics, 38(3), 662–678. https://doi.org/10.1080/07350015.2018.1564318
Ang, A., Chen, J., & Xing, Y. (2004). Downside risk [Working paper, March 3 version]. https://doi.org/10.2139/ssrn.641843
后续发表:Ang, A., Chen, J., & Xing, Y. (2006). Downside risk. The Review of Financial Studies, 19(4), 1191–1239. https://doi.org/10.1093/rfs/hhj035
Bali, T. G., Cakici, N., & Whitelaw, R. F. (2013). Hybrid tail risk and expected stock returns: When does the tail wag the dog? (NBER Working Paper No. 19460). National Bureau of Economic Research. https://doi.org/10.3386/w19460
后续发表:Bali, T. G., Cakici, N., & Whitelaw, R. F. (2014). Hybrid tail risk and expected stock returns: When does the tail wag the dog? The Review of Asset Pricing Studies, 4(2), 206–246. https://doi.org/10.1093/rapstu/rau006
Barro, R. J. (2006). Rare disasters and asset markets in the twentieth century. The Quarterly Journal of Economics, 121(3), 823–866. https://doi.org/10.1162/qjec.121.3.823
Barroso, P., & Santa-Clara, P. (2014). Momentum has its moments [Manuscript, November version]. https://doi.org/10.2139/ssrn.2041429
后续发表:Barroso, P., & Santa-Clara, P. (2015). Momentum has its moments. Journal of Financial Economics, 116(1), 111–120. https://doi.org/10.1016/j.jfineco.2014.11.010
Bollerslev, T., & Todorov, V. (2009). Tails, fears and risk premia (CREATES Research Paper No. 2009-26). Aarhus University. https://pure.au.dk/ws/files/16530463/rp09_26.pdf
所据版本日期为 2009 年 6 月 11 日。后续发表:Bollerslev, T., & Todorov, V. (2011). Tails, fears, and risk premia. The Journal of Finance, 66(6), 2165–2211. https://doi.org/10.1111/j.1540-6261.2011.01695.x
Bollerslev, T., Todorov, V., & Xu, L. (2015). Tail risk premia and return predictability. Journal of Financial Economics, 118(1), 113–134. https://doi.org/10.1016/j.jfineco.2015.02.010
Brownlees, C., & Engle, R. F. (2016). SRISK: A conditional capital shortfall measure of systemic risk. The Review of Financial Studies. Advance online publication. https://doi.org/10.1093/rfs/hhw060
所据版本于 2016 年 8 月 6 日先行在线发表,原文自编号为 1–32 页。卷期版:Brownlees, C., & Engle, R. F. (2017). SRISK: A conditional capital shortfall measure of systemic risk. The Review of Financial Studies, 30(1), 48–79. https://doi.org/10.1093/rfs/hhw060
Cederburg, S., O’Doherty, M. S., Wang, F., & Yan, X. S. (2019). On the performance of volatility-managed portfolios [Manuscript, March 20 version]. https://doi.org/10.2139/ssrn.3357038
后续发表:Cederburg, S., O’Doherty, M. S., Wang, F., & Yan, X. S. (2020). On the performance of volatility-managed portfolios. Journal of Financial Economics, 138(1), 95–117. https://doi.org/10.1016/j.jfineco.2020.04.015
Chabi-Yo, F., Ruenzi, S., & Weigert, F. (2016). Crash sensitivity and the cross-section of expected stock returns (Working Papers on Finance No. 2013/24). University of St. Gallen. https://ux-tauri.unisg.ch/RePEc/usg/sfwpfi/WPF-1324.pdf
所据报告封面日期为 2016 年 2 月,内标题页为 2015 年 12 月。后续发表:Chabi-Yo, F., Ruenzi, S., & Weigert, F. (2018). Crash sensitivity and the cross section of expected stock returns. Journal of Financial and Quantitative Analysis, 53(3), 1059–1100. https://doi.org/10.1017/S0022109018000121
Daniel, K., Jagannathan, R., & Kim, S. (2017). Tail risk in momentum strategy returns (NBER Working Paper No. 18169, February 2017 revision). National Bureau of Economic Research. https://doi.org/10.3386/w18169
该工作论文于 2012 年首发,正文引用 2017 年修订稿。
Dias, A. (n.d.). The economic value of controlling for large losses in portfolio selection [Manuscript]. School of Management, University of Leicester.
所据为 34 页作者稿,未注明版本日期。期刊版:Dias, A. (2016). The economic value of controlling for large losses in portfolio selection. Journal of Banking & Finance, 72(Supplement), S81–S91. https://doi.org/10.1016/j.jbankfin.2016.04.016
Girardi, G., & Ergün, A. T. (2012). Systemic risk measurement: Multivariate GARCH estimation of CoVaR [Working paper, November 5 version]. SSRN. https://papers.ssrn.com/sol3/papers.cfm?abstract_id=1783958
后续发表:Girardi, G., & Ergün, A. T. (2013). Systemic risk measurement: Multivariate GARCH estimation of CoVaR. Journal of Banking & Finance, 37(8), 3169–3180. https://doi.org/10.1016/j.jbankfin.2013.02.027
Kelly, B., & Jiang, H. (2013). Tail risk and asset prices (NBER Working Paper No. 19375). National Bureau of Economic Research. https://doi.org/10.3386/w19375
后续发表:Kelly, B., & Jiang, H. (2014). Tail risk and asset prices. The Review of Financial Studies, 27(10), 2841–2871. https://doi.org/10.1093/rfs/hhu039
Moreira, A., & Muir, T. (2016). Volatility managed portfolios (NBER Working Paper No. 22208, June 2016 revision). National Bureau of Economic Research. https://doi.org/10.3386/w22208
后续发表:Moreira, A., & Muir, T. (2017). Volatility-managed portfolios. The Journal of Finance, 72(4), 1611–1644. https://doi.org/10.1111/jofi.12513
Palmquist, J., Uryasev, S., & Krokhmal, P. (1999). Portfolio optimization with conditional value-at-risk objective and constraints (Research Report No. 99-14). Center for Applied Optimization, University of Florida.
所据版本日期为 1999 年 11 月 20 日。后续发表时署名顺序改变:Krokhmal, P., Palmquist, J., & Uryasev, S. (2002). Portfolio optimization with conditional value-at-risk objective and constraints. The Journal of Risk, 4(2), 43–68. https://doi.org/10.21314/JOR.2002.057
Poon, S.-H., Rockinger, M., & Tawn, J. (2004). Extreme value dependence in financial markets: Diagnostics, models, and financial implications. The Review of Financial Studies, 17(2), 581–610. https://doi.org/10.1093/rfs/hhg058
Rocco, M. (2010). Extreme value theory for finance: A survey (Serie Ricerca No. 3/R). Università degli Studi di Bergamo. https://aisberg.unibg.it/handle/10446/632
后续发表:Rocco, M. (2014). Extreme value theory in finance: A survey. Journal of Economic Surveys, 28(1), 82–108. https://doi.org/10.1111/j.1467-6419.2012.00744.x
Wachter, J. A. (2012). Can time-varying risk of rare disasters explain aggregate stock market volatility? (NBER Working Paper No. 14386, March 2012 revision). National Bureau of Economic Research. https://doi.org/10.3386/w14386
该工作论文于 2008 年首发。后续发表:Wachter, J. A. (2013). Can time-varying risk of rare disasters explain aggregate stock market volatility? The Journal of Finance, 68(3), 987–1035. https://doi.org/10.1111/jofi.12018
